「家計簿父ちゃん」カテゴリーアーカイブ

米国生活の家計簿〜電気代が高騰!?

小学校低学年より小遣い帳をつけはじめ、家計簿歴30数年のアラフォーですが、これまで電気、水道、ガスなどの日々の水道高熱費を節約しようと思った事は一度もありません。だって手間がかかる割に効果が低いので。。

これまでの米国生活では、一番高いのが水道、ついで電気、そしてちょっとだけガス、という流れだったのですが、この数ヶ月、電気料金が高い月が続いており、このたび300ドルという初めて見る高額請求も登場するに至り、さすがの私も重い腰をあげ調査を開始。

まず月々の電気料金の支払い履歴を電力会社サイトで追うと、この5月まで月額80ドル前後の支払いだったものが、6〜8月の3ヶ月で150ドル前後に上昇し、9月の支払いではさらに増えて300ドル越えした実績を確認。

過去4年半の履歴も手元の家計簿でさらに眺めてみると、夏になると支払いが増える常識的なトレンドを確認。365日同じ温度設定でつけっぱなしのエアコンが暑さに対しフル稼働しているので当たり前ですね。

しかし、昨年比で考えると6〜8月の3ヶ月の支払いは少々高い感じがします、はて。。続いて各月の使用量をチェックすると・・

(水色が2018年、灰色が2017年)

確かに5〜7月の電力使用量が昨年比で若干増えています。そして9月の請求(300ドル)のベースになった8月の使用量は異常に突出していることがわかりました。最後に個別の請求書で明細をチェック・・これで大体の状況がつかめました。

・2017年5月より現在の電力会社と契約したが、12ヶ月の長期契約割引が切れたので電力単価がこの2018年6月から上昇

・現在の契約条件は電力使用量が増えるほど電力単価も上がる仕組み(電力をより使う人からさらにむしり取る仕組みなのか)

・8月から9月にかけ電力を大量に消費する何か事件があった?あ、エアコンの故障だ。。(→そのときエアコンが壊れた)

電力単価が若干上がり、電力使用量も若干増え、ダブルパンチで効いたことがこの3ヶ月の電気料金高めの原因でした。そして直近の高額請求はエアコン故障が原因。(いくらエアコンが稼働しても温度が下がらず無駄に電力をばんばん消費)

今から12ヶ月や24ヶ月の長期契約割引を使って電力単価を下げる・・という案は、残り任期が確定しない中で採用できず。料金高めの理由も分かりサッパリしたので、そのまま受け流す、ということで今回の調査を終了したいと思います。

電気代の節約という観点では、最初の家選びの段階で、2階建ての大きい家ではなく、平屋の小さい家を選んだ・・というところが最大のポイントでした、今思えば。大きな家(空間)を冷やし続けるのは大変です。

休暇の計画はお財布と相談して

2018年の年末休暇の計画を重い腰をあげてのプランニング。ドル収支では水面ギリギリの超低空飛行を継続している我が家は、やはり手元のお財布と相談して・・となります。

11月の4連休のサンクスギビング休暇、そして12月のクリスマスから年末年始の休暇、ここをどこで過ごすか。妻と幾つかの案を検討してきましたが、今週の或る夜にエイヤーと決断〜予約手配を一気呵成に実施。こういうのって勢いが大事ですよね・・(お酒の勢いは借りてません)

(老後破産は家計簿ならぬ、貯金簿で防げ・・)

幾らお金を貯めたところでその過程の日々が楽しくなかったら味気ないものですし(貯金が趣味で楽しいという場合もあるでしょうが)、とはいえ、あまり日常的に金銭的な不安を抱えたくもないですし、うまいバランスを模索中です。

肝心の休暇計画ですが・・、サンクスギビングはテキサス主要3都市周遊として、ダラス、オースティン、サンアントニオを巡る3泊4日の車の旅。子供達が喜びそうなテーマホテルや、ワイナリー訪問をちりばめたものにしていく予定。

クリスマス休暇では定番のクルーズ・・ではありますが、4回目のディズニークルーズでのバハマ行きではなく(私が後ろ髪引かれつつ)、別のクルーズ会社で西カリブ行きをBOOK。娘達を一度メキシコに連れて行きたかったという夢も実現出来ますし、これまで未訪問の国に新たに行きたいという僕の夢も満たせる予定。

(クルーズ会社のみならず航路も違うので楽しみ!)

財務担当大臣としてまたしても慎重なキャッシュフロー管理が求められる選択肢を選びましたが、ここが腕の見せ所。楽しみな予定に向かって、家族にはそれと気が付かせずに節約、節約。。

米国生活の家計簿〜食費節制

単身生活中の約2ヶ月はドル家計を節制し、夏の西海岸旅行の原資をひねり出す作戦。では具体的には如何にして?(→タメキとは言ってみたものの)

やはり手っ取り早いのは食費かな・・と。声がかかったお付き合い以外は外食をせずに自炊、昼食は基本弁当。更に日々の自炊食材もコスパ重視で選択を・・・

(ある日の晩御飯。。。)

この砂肝なんて倍の量で3ドルしませんからね。ちょっと下処理の手間は必要ですけど。(残した半分は冷凍してお弁当に)

6月後半、半月分の食材費は約250ドル、これにはお酒の補充代も含まれておりワインなどほぼ手付かずなので、割と抑えることができた気がします、自分比。7月も継続です。

外食は5回で350ドル。出張で来たゲストが(NYの上司とか)ステーキを食べたいとか申されるのは正直迷惑、緊縮財政の折には。(都度100ドル以上飛ぶので・・・)

(確かに我が家の裏庭BBQより美味しいけど)

いつもいつも緊縮だけですと疲れますし、食卓も盛り上がらないので適度にメリハリはつけつつで。

(Seiwaの刺身盛り12ドルを贅沢に一人で食す海鮮丼)

7月はいつものように国内出張も予定しており、出張先にてついつい散財しないようにしないと。

米国生活の家計簿〜バランスシート更新

日曜午後は静かにたまっていた事務処理(を飲みながら・・)

月々のお金の動きは主にクレジットカードの履歴を家計簿アプリに転記する形でざっくり把握しています。記録のタイミングは2枚持っているドル口座連動のクレジットカードの月締め後に併せ。

あくまでざっくりで、特に現金の動きは記録も忘れるので年末などに使途不明でドカッとずれを修正しています。使っているアプリはZaim。

これとは別に毎年2回、6月末と12月末の基準で家計のバランスシートも更新しています。2010年からの習慣。(確かアイディアはライフハック家計簿だったか)

今やマネーフォワードの登録サイトが親切にリアルタイムで資産も負債も捕捉してくれるので必要ないといえば必要ないのですが・・未だに手で各銀行口座の最新数字を確認して半年単位での推移を一覧で確認するのも大事かと思い習慣継続中。

日本に残した銀行口座の数字は年2回のこのタイミングぐらいでしかチェックしていません。(普段はドル給与口座だけを気にする暮らしです)

気がつけば長らく塩漬けになっていた蕪達が現在価値を上げていたのは嬉しいニュース。日本一時帰国中のクレジットカードの引き落とし予定額が凄いことになっていたのは想定内のニュース。

バランスシートでブログ内検索をかけると、なんとHITしたのが2005年の記事(→バランスシート)。。。13年前の30歳の時とは大分と抱えるもの(責任など含め)が違うなぁ、、と。。

タメキ(→タメキ2018)も意識して残り6週間の単身生活を過ごしていきます。

タメキ2018

モテキはいまだにやってきませんが・・・定期的にやってくるのがタメキ。妻子が日本語留学で2ヶ月帰国している時は絶好のドルのタメキとなります。

例年この夏に貯めたドルを年後半の旅費とする流れが出来ております。今年はすぐ8月中に1週間の夏旅行を計画しているため、早急なドル確保が求められております。(航空券だけは最後に残っていたマイレージを吐き出し捻出済み)

できればこの2ヶ月で夏旅行とサンクスギビングどちらもまかなえるぐらいのドルを確保したいなぁ。ただ貯めるとなると頑張れませんが、明確な使う目標があれば頑張れる気がします。(お金を貯めるのは、痩せるのに次いで苦手です・・)

(外食は中華縛りでローコスト運営にて)

妻には、オカネ・・オカネ・・とうるさい、とたまに小言を言われますが、多少は計画的に準備しないとしっかり遊ぶための軍資金が出てきませんからね。。

小遣い帳歴はおそらく35年弱(小学生から継続)。単純にオカネの出入りを眺めるのが好きなのは趣味の領域かもしれません。

米国生活の家計簿〜自動車保険2018

毎年5月は自動車保険をはじめとする各種損害保険の更改時期。

昨年の洪水被害が反映され自動車への保険料が高騰する・・という噂があったのですが、自分の場合は昨年の合計(自動車、家、アンブレラの三点セットで)4,000ドルちょっとが4,400ドルになっただけ。10%上昇のみでまずは一安心。

そもそも昨年通勤用の車をリース更新した際に車が新しくなっているので、この部分だけで保険料上昇もあるでしょうから、実質は殆ど変化がなかった?(若干の上昇?)という結果に。

とはいえ自動車は、年間の保険料のみならず、ガソリンや高速代、はては洗車料まで数えれば、米国生活の家賃に匹敵する金食い虫。(ガソリンは年間でだいたい1,500ドル弱ですので、日本に比べれば単価は安いですけど)

これまで4年間の累計で車2台の取得や維持にかけたお金は累計でざっと約9万ドル。仕事や家族の生活の為に必要不可欠な存在ながら、車の為に働いている訳でもないぞ、と。

リースしている通勤車は帰国が決まれば契約を終了するだけですが(満了前は残額払う必要ありか)、購入した家族車は売却の予定。きちんとメンテナンスを継続し、売却時は高値で嫁にいって欲しいものです。

それまではどうか僕と家族をしっかり守ってくれますように。毎日の通勤時にあちこちで大小の事故を見かけますので、安全運転、無事故無違反を今一度自らに言い聞かせ、です。

米国生活の家計簿〜気がつけばクレジットカード紛失

最近物忘れの頻度が増してきた気がしていたのですが、ここで人生初のクレジットカード支払い後の回収忘れが発生。

気がついたときにはそのレストランも閉まっていたので、諦めてクレジットカードを紛失ということで一旦止め新しいカードをオーダー。2〜5営業日で届きますとの案内があったのですが、結局6営業日目で新カードが届きました。

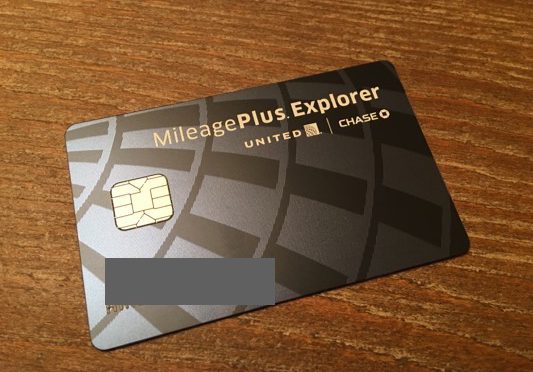
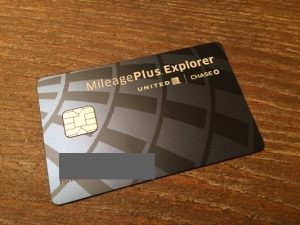
(Chase銀行発行のUnitedのMilleagePlus Explorerカード)

擦り切れていたカードの見た目も綺麗になり、有効期限や限度額も勝手に増えて、ちょっと嬉しい。。

そういえば米国赴任して半年で2回目のスキミングにあった時には、これからの5年で何回スキミング被害にあうんだろうか・・と恐れていましたが、その後は1回も発生せず。(→何回スキミングされるかな〜一回目)

新カード到着まで妻がメインで使っているANA USAカードで数日を凌ぎました。(JAL USAカードはすでに解約済み→3枚目のクレジットカードを断捨離)

・・自分のブログを読み返し日本のJALカードも3枚目なので解約する計画だったことを思い出しました。まだできていないや。

あとは、引き落とし先の情報更新。インターネット&妻携帯のAT&T、電気会社の支払い、はネットで更新できたので、あとは次女のプリスクールの学費引き落としと長女のスイミングスクール月謝。こちらは変更用紙を手に入れて手続きが必要そう。

これに懲りて、もう回収を忘れたりしませんように。。。

なぜかレストランの支払い分まで自分の利用履歴から消えていたのは銀行には内緒です。レストランの支払い後に無くした、と説明したんだけど、うまく伝わらなかったかなぁ。。

米国生活の家計簿〜思わず金利手数料負担

普段は月2回程度の頻度で覗いていた銀行やクレジットカードのオンライン口座パトロールをここ1ヶ月半ほど怠っておりました。

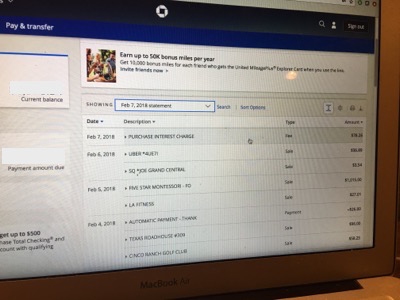
久しぶりに明細を眺めてみると・・・


あ・・!!

この4年間で初めての・・・金利手数料負担(Purchase Interest Charge)。。。

年利は17〜24%で変化とあるので正確な利率はわかりませんが、78ドルを金利手数料で引かれたのは、まさに痛恨。(年利17%とすると5,500ドルぐらいに月割の金利をかけられた計算)

これまで銀行口座残高を眺めながら金利が発生する前のタイミングでコツコツ支払いをかけるのに成功していたのですが、とうとう失敗。

毎月の自動支払い設定をFull Amountではなく、Minimum Amountにして、手動で支払いをかけていたのがまずかったか。。(いよいよドルキャッシュが足りない時はクレジットカードでやり繰りする余地を残していた)

金利収入は嬉しいですが(残念ながら世代的に殆ど経験ありませんが・・・)、金利負担は全く嬉しくないもの。不要な金利負担分で家族で一回中華を食べれたな・・としみじみ悔しさが。(→自動支払い設定をFull Amountに変更。。)

あらゆる支払いはクレジットカードを通じて・・となる米国生活ですが、銀行口座に入っている以上のお金は使わない・・・という大原則に今一度立ち戻りたいと思います。

ディズニークルーズ2017〜プライスレス

ディズニークルーズ2017、初回の2015のようにイベントごとに振り返ったり、2回目の2016のように時系列に振り返ったのとは切り口を変えようとした2017の振り返りもこれで終わり。(→ディズニークルーズ2017まとめ)

最後はみんなが気になる、それで、いくらかかったの?編です。予算確保すること無しには家族旅行の実現は出来ませんからね。

1年前の早期予約、Deck 2の窓付きという、船室の選択肢の中ではかなりお安い条件で家族4人(大人2人、子供2人)、港での駐車場代や、クルーズ中に買ったお土産、チップなどなどひっくるめてだいたい8,500ドルとなりました。

多少の値上がり傾向にあるとはいえ、2015年が8,000ドル、2016年が8,500ドル、2017年が8,500ドルなので、だいたい仕上がりは同じ。いや、普通は乗船する港までの航空券代がかかることを考えると、我が家は車で1時間半のガルベストン港から乗船出来ているので本当はとてもお得なんです。(日本から飛行機で飛んでくるとか・・怖くて計算出来ない)

昨年、念願のフロリダのディズニーワールドに家族で飛行機で向かった際に、この航空券代は曲者だなぁと強く感じました。(いつものユナイテッドですから全然サービスもよくないし、楽しくもなんともない、お得感ゼロ)

今回の駐在期間中にもう1回ディズニークルーズには乗らず、限られた原資を米国の西海岸と東海岸、それぞれの家族旅行に振り向けたいな・・と2018年は考えております。

それにしてもこうして過去3回のクルーズを思い返すだけでも、とっても楽しかった。(ちょっとばかし妻とは喧嘩したかもしれませんが、あと船酔いもキチンと毎回しましたが・・)間違いなく非日常なディズニークルーズ体験はプライスレス。

これがどれぐらいディズニー要素(おそらく通常のクルーズに比して料金2割増)が寄与しているのかを体感調査することを目的に、いずれ普通のクルーズにも比較乗船してみたい・・とひそかに思っております。

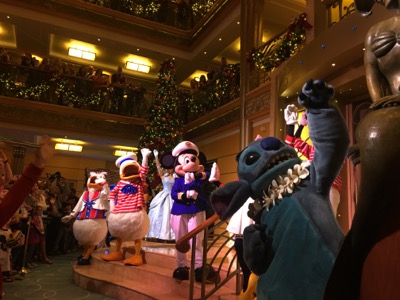
(まさに、till.. we meet again !!!)

もう少し成長した娘達とまたディズニークルーズ、もっと成長した娘達とその孫達とディズニークルーズ、ひょっとすると妻と二人でもクルーズ、どれかが実現しますように。(欲張りな性格的には全部を狙います)

クリスマスの軍資金?

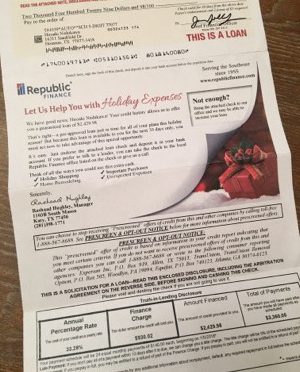
年の瀬になにやらあやしげなチェック付きのレターが郵送で着。いつものクレジットカード新規入会の勧誘とも様式が違いますし、なになに・・・。

なんと2,429ドル貸しますよ、という突然の申し出。

件名がふるってます。Let Us Help You with Holiday Expenses.
あなたのクリスマスの支出を我々が助けます、と。僕のクレジットヒストリー(信用力)によると2,429ドル貸し出せるということか、これは光栄なことで。。

ちなみにしっかり利息は払う必要があり年利33.28%、2年間で合計3,360ドル返済し、そのうち金利が930ドルと・・高利。

さすがサブプライムローンを生み出した国、米国。2週間ごとに給料をもらっていても計画的に使えず、給与を日払いベースで前倒しできるアプリが流行ったりする国です。

2017年の米国生活の家計簿はコト消費を優先する方向に舵を切ってみたこともありドル収支は通算で若干のプラスから大きくマイナスに。でも家族の思い出はプライスレス。

最低限の貯蓄計画は中長期で押さえつつ、借り入れはしないレベルで日々の暮らしや旅行に投資していければと思います。