エンタメ系サブスク課金の状況を14ヶ月ぶりに巡回チェック。(→前回チェックは2025年6月)ここ暫くは1年単位で巡回。
◉Netflix 月額1,590円(税込)
◉Kindle Unlimited 月額980円(税込)
◉Amazonプライム 月額600円(税込)
◉Spotify 月額1,080円(税込)
◉Disneyプラス 月額1,670円(税込) *2026年9月退会予定
◉楽天マガジン 月額458円(税込) *2026年末退会手続済
英国から中国に暮らしの拠点を移し、VPN接続縛りでのエンタメ視聴の日々。コンテンツは豊富ですが、U-NEXT の月額料金が比較的高めだったので、先日とうとう解約に踏み切り、Netflixへ再加入することにしました。
長らく契約を続けていたDisneyプラスも私が楽しみにしているマンダロリアンの映画を9/2に観てから、いよいよ解約する予定。
これにて、久しぶりにエンタメサブスク課金を5千円以内に抑える布陣と出来そうです。モノではないですが、断捨離出来ることはやはり嬉しい。人生は、足し算だけではなく、引き算の視点も常に添えたいもの。
当面、動画視聴はNetflixをメイン、サブがAmazon Primeで家族4人の需要を賄うことにします。当初は費用対効果を心配したKindle Unlimitedですが、意外と漫画やライトノベルを眺めるのには重宝しており、地味にやめられません。(それだけ私のツボを押さえているということか)
遠く日本では夏季賞与の支給シーズン。
これまでボーナス頼みな家計運営を日本では続けていましたが・・、2024年4月より海外給与生活に移行した結果、ボーナスを忘れた家計運営に。これは英国から中国に横移動した現在も有難いことに継続中です。
中国でも生活の立ち上げ時当初は人民元が足りなくて困ったのですが、日本に帰国する同期2人から余りの人民元を買い上げることで無事に手元生活資金を確保することが出来ました。
昨年末の家族合流から半年が過ぎ、家族4人での生活コスト感覚、休暇時の特別出費についてもおおよそが掴めてきたので、日本発行のクレジットカードで旅行費は出すなど、円資産取崩しを一部織り交ぜながら、収入の範囲内でのコト消費を励行。
ポンド家計の時代でもそうでしたが、一定期間を越えると、海外赴任中の手当の嵩上げ分を積極的に楽しめる気持ちに変わるのは毎度同じな気がします。
今回の赴任がいつまで続くかは分かりませんが、あまり日本払いのボーナスには手をつけず、外地で楽しく暮らしていきます。
久しぶりの支出の最適化。(→支出の最適化シリーズ)
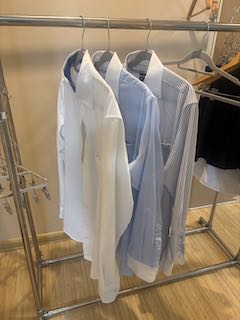
中国上陸以来、平日夜に時間の余裕がなく、ワイシャツをクリーニングに出せずにいました。試しに洗濯機で洗って干してみたところ・・あれ、問題ないじゃない、と。
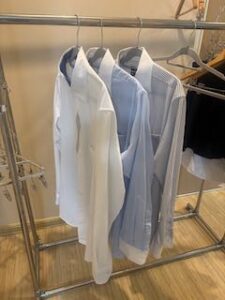
特別、形状記憶のワイシャツを買っていたつもりはないのですが、よく見るとSUPER NON IRONという表示があり、実は干すだけでシワにならなかったのか、と。これまで知らなかった。
かれこれ30年近く、ワイシャツはクリーニングに出すか、自分で洗う時はアイロンをかける必要があると思い込んでいたのですが、どうやら時代は進んでいたようです。
もちろん10数枚ある手持ちのワイシャツの中には、シワになる生地のものもありました。むしろ彼らを・・断捨離。ワイシャツ券をいただいて百貨店で仕立てた良い生地の一枚だけ残しました。とっておきの一枚ぐらいならアイロンをかけてもいいか、と。
これまでワイシャツのクリーニング代に累計でいくらかけていたのでしょう。直近のロンドンでは・・週平均4枚とすれば、年間200枚×1.5ポンドで300ポンド、年6万円です。
中国や日本では物価が下がりますので、年5万円の支出の最適化でしょうか。それでも定年までの9年で考えると50万円近いセーブ。
いやぁ、良い発見でした。
そしてポンドが残った。
家族全体としては2024年4月から2025年12月下旬まで続けたポンド生活も手仕舞いです。今しばらくはポンドでの清算作業が残りそうなので、メインバンクのHSBC口座は残していくことに。
英国非居住者となった場合、当面はOKのようですが、いつまで維持ができるのかは正確にはあまりわかっておりません。(米国のケースでは結局口座解約が求められました)
1ポンド200円オーバーで考えると日々目眩が止まらないので、1ポンド100円と自分たちに言い聞かせて、それでもちょい高だよねーと暮らした日々もいつか懐かしく感じることでしょう。
家族でのディズニークルーズや、自分の趣味の社交ダンスのレッスン代は勿論ポンド給与では賄えなかったので、クレジットカードで円払いにしたり、日本から定期的に送金したりで凌ぎました。その結果として、口座にはポンドが少々残ることに。
これでドルが2.5万ドル、ポンドが1.5万ポンド。どちらも価値としては円換算で300万円ちょいの外貨資産。近い将来、娘達がちょっと海外に短期留学したり、旅行に出かける際の生活費引き出しの足しになれば良いな…と思ったり。
ロンドン借家のデポジットも、現状復帰に150ポンドだけ引かれて、ほぼほぼ1ヶ月分の家賃相当が戻ってきました。口座維持のために英国のeSIM携帯番号維持の毎月20ポンド引き落としは残しますが、これも数年したら止めてもいいのかな。(忘れそう)
遠く日本では夏季賞与の支給日。
これまでボーナス頼みな家計運営を日本では続けていましたが・・、昨年よりポンド前提の海外給与での生活に緩やかに移行した結果、ボーナスを忘れた家計運営に無事に到達。
日本に残してきた銀行口座から引き落とす日本発行のクレジットカードを適宜使いながら、旅行用追加ポンドを送金手数料極小でWISEで送る技も身につけまして、ようやく非常時にも安心。
引き続きコト消費については資産の取り崩しも視野に入れながら、基本は収入の範囲内で暮らしていく感覚が整うのが大事。
どうしても生活環境が変わり、通貨まで変わると、調整には一定の時間が必要。でも、この調整期間をうまく乗り切れると、そこは海外赴任の手当分の嵩上げを楽しめる気持ちにもなってくるから不思議です。(やはり家賃や教育費に補助があるのが大きい)
仮住まいだと思うと、家具なんかの買い替えの欲求が出ないのも割と良い部分かも。(不満は解消しないのと裏腹ですけど)
あとは、家計運営的には出来るだけ長くこの状態が続くことが願望です。だいたい、こうした願望って、願うと離れていくものですが、果たして如何に。
エンタメ系サブスク課金の状況を10ヶ月ぶりに巡回チェック。(→前回チェックは2024年9月)
気がつけば自然増殖していくのが、サブスク系のネイチャー。
◉U-NEXT 月額2,189円(税込)
◉Disneyプラス 月額990円(税込)
◉楽天マガジン 月額418円(税込)
◉NordVPN 月額580円(税込)
◉AmazonPrime 月額1,800円(税込)
◉Kindle Unlimited 月額980円(税込)
Amazon JapanからAmazon UKにPrimeを移したために金額は大幅アップ。さらにKindle利用が増えた流れでUnlimitedにも加入。
そして先月から利用開始したのが語学独習アプリのPimsleur。
◉Pimsleur 月額2,250円(税込)
エンタメというと少し違う気がしますが、趣味のカタコト語学の独習ですから、やはりエンタメの類か。
足してみると合計9,200円ほど。ギリ1万円以内に収まりました。もう1万円以下であれば十分な気がする。。(自分に甘い)
英国に渡航して早1年。
これまでは何とかポンド収入で日々の生活はやり繰りをして、旅行などで足りない部分は日本発行のクレジットカードで支払いを円口座に引き落としを逃して・・とやってきました。
ところが、それぞれの両親の渡航の際の航空券や滞在費を立て替えたりする予定が今後幾つかあり、なんとか日本の円口座から英国のポンド口座に国際送金を行いたくなって参りました。
幸いに、最近の英国での個人の確定申告処理について話を伺っていくと、以前は税務処理が煩雑になるので国際送金を行う銀行口座の管理が煩雑なイメージがあったのですが、制度が変わることにより簡単になった印象。送金のハードルは下がりました。
そこで、渡航前に口座を作っておいたWISEという国際送金サービスを利用して、出来るだけ少ない送金手数料、有利な為替レートが適用されるかをトライしてみました。
結果、4,000ポンド、約80万円を国際送金するための手数料が約5,000円に抑えることが出来ました。そして為替差損は何と無し。
これなら今後は考え方を変えて、日本のクレジットカード利用を止めて、都度の国際送金に切り替えることでいいのかも。
今回が実は自分の海外銀行口座宛の人生初の国際送金。国際送金サービスのWISEも、受け取りのRevolutも、どちらも英国発祥のフィンテックサービス。便利になったものです。
家計簿をつけるのは健康診断のようなもの、というのは倹約者の流儀のくらまさんの言葉。
私も実際の肉体の健康診断は少々とサボり気味ですが、家計の健康診断は、小遣い帖的なPL管理は小学生からつけ始め、これをBSの管理に移行したのが2010年頃。わりとベテランです。
今は3ヶ月に1度ぐらいの頻度で各口座の推移をトラックする省力化スタイルに落ち着いています。(2023年末までは毎月チェックしていました→ライフハック家計簿)
2024年4月に英国に赴任したので、英国の銀行口座には日々の生活のためのポンドがあり、日本の銀行口座には円が残る家計体制となりました。
ならば、ポンドだけ見ていれば良い?と思うかもしれませんが、決済用ポンドが不足するので、旅行代などは円口座に紐づくクレジットカードで決済しており、日英合算でみないと、本当に収入の範囲内で暮らせているかは分からないんですよね。
収入の範囲内で暮らせた結果がプラスであれば貯金となります。この貯金が次の投資のタネ銭や将来の教育費、老後の備えに。
今は海外非居住者として、日本で株や投資信託を購入することが出来ないので、なんとか収入の範囲内で暮らして、貯金を少しずつでも行って娘達の学費を準備するステージです。
節約ブログのサムネイル風に表現してみますと、
◉1年で400万円を貯金できた
この点、協力してくれた妻、娘達へ、家庭内CFOの私からも感謝です。(→家庭内CFOはロンドンでも)
ちなみに配当金狙いの個別株式の時価総額はこの1年で200万円ほど目減りしておりますので、金融資産全体の増減は差引しますと200万円の小幅プラス。個別株の時価はあまり気にせずで。
2025年4月から次の1年、引き続いて、収入の範囲内で(楽しく)暮らすことが目標です。
令和6年、2024年の確定申告は英国からリモートで実施。
ロンドンで作成した確定申告書類を東京宛に封書で送付し、納税管理人を今回もお願いせていただいた義父に代理で管轄の税務署に提出して頂きました。
(帰国後どこに住むかですが、それまでは目黒税務署)
確定申告の作業も通算16回目。もう一通りあれこれ経験して手慣れたつもりでしたが、昨年申告時に40万円を超える申告納税をおこなった結果、今年度は所得税の予定納税が初めて発動。これまで予定納税をしたことがなかったので興味深く感じました。
そして当たり前ですが、海外赴任により日本での給与収入がほぼほぼなくなると税率が大きく下がることも確定申告作業をしていると実感。これは前回の米国駐在時でも経験しました。
60歳の定年後は、不動産収入と、個別株の配当金、そして若干の勤労収入と、貯蓄の取り崩し補填の組み合わせで暮らし始めるニューライフを始めるつもりで今はいますが、若干の勤労収入程度では、さほど税率が高くなることもないだろうなと想像します。
10年後となる60歳からは自宅でリモートでも取り組める仕事を一つ起業。そして何か身体を軽く動かすバイトも一つ継続。そんな緩いイメージです。
細く長く死ぬまで働いて、今後も少しは納税していくぞ。
英国に暮らしてもうすぐ1年。光熱費については間違いなくこれまでの人生で最高額を払っています。サイコーガク。
電気&ガスはOVOエナジーという会社を使っています。最初の仕組みが少々面白くて、毎月の実績に応じた実額払いではなく、家のサイズによる自動計算での定額払いでした。(→電気ガスは積み立て払い?)
半年ほど経過したところで、使用実績がそこまで伸びずにクレジット額が積み上がっていたのですが、つい最近、ガス実績がメーター実測ではなく想定値となっていることに気がつきました。
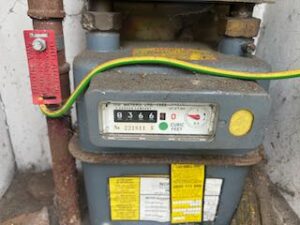
慌ててガスのメーターを読んで数値をサイトで入れたところ、想定値よりも実績値が大きかったようで、今月の支払いで不足の差分は精算されることに。
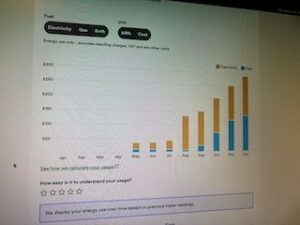
実績推移を金額ベースで追いかけますと、家族が合流した8月からまず電気代が跳ね上がっていき、暖房が起動する10月あたりからガスのコストが大きく上がっていきました。
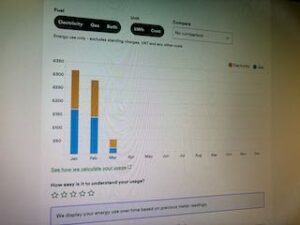
ピークは1月の300ポンド超え、そして2月でどうやらピークアウトとなっております。(ホッと・・一息)
当初の月額250ポンド平均はさすがに多かったようで、月額200ポンドの定額支払いを行なっていくことで、次の一年は丁度支払いをバランスできそうです。この定額払いの仕組み、いいかも。
巨大な一戸建ての米国生活でも電気ガス水道で月額平均が200ドルだったので、長屋(タウンハウス)暮らしの英国で、電気ガスだけでも月額平均200ポンドとは、やはり現在の欧州はエネルギーコストが高いから、と言えそうです。
光熱費の定額払いがいいかも・・とは言いましたが、クレジットカードのリボ払いは人生に不要です。
よく食べ、よく飲み、よく踊る、中年男子のライフログ〜人生の達人を目指して生きてます。2026年〜中国在住。