「家計簿父ちゃん」カテゴリーアーカイブ

マイナちゃんからの挑戦状〜マイナポイント申し込み完了

8月下旬の段階で予約人数が400万人を超えたという報道があったマイナポイント。

マイナポイント付与の予算上限は4,000万人ですので、まだまだ楽勝と思いつつ、2022年3月末に近づいて慌てるのも嫌だったので、予定通り9月の正式スタートを切ってからの申し込み実施。

そもそもマイナンバーカード自体がまだ2,400万枚ほどしか普及しておらずカバー率も20%ほど。米国の社会保障番号(SSN)ぐらい強制的に導入するか、圧倒的な利便性を付与しない限り日本では普及のペースも上がらなそう。予算も使い切ることはないんだと思います。(大丈夫か総務省)

自分といえば、国民総背番号制に対する国家陰謀論はスルーしたうえで、素直に落ちてるニンジンは回収させて頂くスタンス。一連の手続きそのものは、マイナちゃんによる国家ITリテラシー試験(挑戦状)と位置づけています。
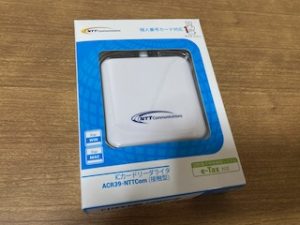
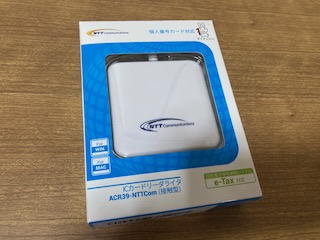
(ICチップリーダーも買いましたし)

家族4名のマイナポイントはポイント還元(割り増し)キャンペーンには踊らず、現在使用中のサービスに淡々と紐付け。

■ 私→メインの三井住友カード(ANA VISA)のVポイント
■ 妻→WAON(電子マネー)
■ 長女→私のPASMO(電子マネー)
■ 次女→イオンカードWAON一体型(電子マネー)

これならWAONに2万円ずつチャージした分はイオンの普段の買い物で無理なく消費出来るかと。

還元が5,000ポイント(円)ポッキリだと少々面倒に感じますが、5,000円x4の20,000円だと思うと流石に回収対象です。
クレジットカード決済をダボペースに?

ふと思いついて、2020年1月からのクレジットカード決済実績を月毎に各カードで一覧にしてみました。その際、ふるさと納税に使った分や、不動産関連支出の引き落としを除いて純粋に家計に使った利用額のみを集計。

現在所持している日本発行のクレジットカードは5枚、そのうち日常的には使っていないのは1枚。使っていないカードはJALのDC VISAカードです。(ANA派なので)

その結果、コロナにも負けない、自らのなかなかの支出(一部は浪費?)っぷりが白日のもとに・・結構使っているなぁ、と。

(交際費としての飲み代もチリツモでかなりの金額に)

細かな家計簿はつけなくなって久しいですが、登録しているマネーフォワードで自動的にクレジットカードでの支出は明細が転記されているので、その気になれば細かい確認や分析も可能。

これって昔ながらの家計簿の手間はゼロ・・と言えるのかも。その分、支出の実績推移を追うより、支出の計画が大事になる気がします。(正直、毎月の貯蓄率だけ決めて、日々の細かいところはあまり考えてこなかった部分あります。。)

過去9ヶ月のクレジットカード決済履歴をみると大きな金額の月が2つあったので、2020年で残る3ヶ月は抑えることを目指しトータルで12ヶ月の累計バランス出来るよう試みたいと思います。

数字を睨んでいるうちに、何となくゴルフのスコアカードを眺めている感覚になってきました。数字的には毎月の決済額をハーフのダボペース以下で回りたい・・・という感じがしっくり。60とか70とかの大叩きの月を無くしていきます。。。

貯金生活〜キャリア15年目

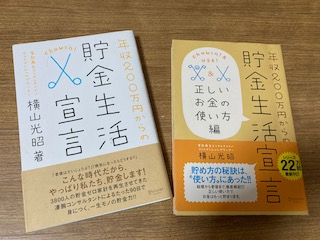
あらためて貯金生活宣言をする訳ではありませんがAmazonで「貯金」と検索すると上位で出てくるので定番本かと思い購入。

基本的な考え方を整理出来る良書でした。(左の本は再読でした、10年前に読んでいた・・→小遣い項目を再定義)

人付き合いにもそれなりに嗅覚が働くようになり、またどんな時でも学びがあるようにも感じられるようになったので、一軒目の交際費が浪費と感じるような機会はなくなりました。一方で二軒目はほぼ浪費と思うようにも。(ここ半年は機会ないですけど)

貯金生活も、本多静六博士の天引き貯金(改)を実践してキャリア15年目。(→四分の一天引き貯金の習慣)

(改)というのは、本多博士の教えでは正確には手取り月収25%と賞与の100%を貯蓄に回すのですが、自分の場合は賞与含めた手取り年収ベースでの25%なので・・(実はかなり緩い目標)

それでも継続は力なりにて、途中で個別株投資で目減りしたり、不動産投資の頭金を捻出したり、田舎の実家を新しくしたり・・など各種イベントありながらも、30歳時点で300万円だった頃から比較すると10倍ほどに。15年という時間の力のおかげです。

貯金は、現金、投資信託、個別株に1/3ずつ振り分けしています。現金100%だとにインフレ時に目減りするのが嫌で。もちろん、投資信託と個別株も不況時では目減りしますがインフレの方がなんとなく嫌な感じを想像しています。

ラテマネー再考(1日225円→50円)

ラテマネーという言葉に初めて出会ったのは2014年。

普段何気なく買っているようなコーヒーやラテ代もチリツモで考えると年間では結構なお金になるよ・・という気づきです。(→ラテマネー問題・・さらに気がついたのが→ウォーターマネー)

その後程なくしてオフィスでコーヒーやソフトドリンク飲み放題な消費大国アメリカで働くことになったので暫くこの問題からは離れていたのですが、昨年日本に帰国し再び向き合うことに。(→再びラテマネー問題)

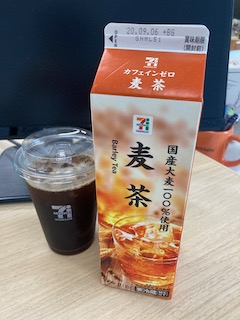
この1年ほどは朝のセブンイレブンのコーヒー1杯と紙パックの麦茶で質素気味に過ごしてきましたが、ここをもうひと搾り。

コーヒーについてはセブンのインスタント縛りとして(1杯25円ほど)、紙パックの麦茶の代わりにオフィスの無料の給茶器の冷たい紅茶を飲みだしてみます。(麦茶や緑茶はあまり美味しくないのですが紅茶ならなんとか。。)

これにより、1日225円だったラテマネーが・・・50円以下に。

ここまで小額になると年間でもあまりインパクトが大きいわけではありませんが、朝からの気の持ち方というか、節約や倹約に意識を向け始める姿勢・・ということでは意味ある気がします。

それに、出社勤務した日は無意識で毎回買っているということは、固定費の一つだということで、支出最適化の検討対象。月に150円x10日とすれば1,500円、年間では18,000円。

生活コストのリサイズ〜支出の最適化

支出の最適化(倹約と節約)活動、生命保険の次は何だろう・・と考えつつ生活中です。

通信費については実家で成果を上げましたが(→親の携帯料金、高くないですか?)、我が家は既に格安スマホと光回線でセット割も取っているからあまり余地はないかな、と。

そんな時に既にセミリタイア をされた方がお勧めしていた一冊を読了。著者の山崎さんは30歳で大手企業の広告マンを卒業され、以来20年以上(書籍刊行時)定職につかず人生を謳歌されているFIREの先駆者。(現在のご消息は分かりませんが)

この方が定職につかずにやってこれた理由は、100万円の不労所得(両親が残されたマンションからの賃貸収入)があったこと、その100万円でしっかり暮らすことが出来る計画性と節約の実行力をお持ちだったこと。(制約をゲーム感覚で楽しんでます)

食費、水道・光熱費、通信費などの変動費は月に3万円に抑えていることには驚愕です。3食で500円以内が目標だとか。

同じ方向に自分の生活を見直すつもりは全くありませんけど、自分の現在の当たり前を疑ってみるという点では非常に興味深い読書体験でした。

自分の幸せに役に立っていない支出を炙り出した結果として、豊かな生活に必要なコストのリサイズが出来ればな、と。必要コストが大きいほどにFIREも遠のきますので。

人生100年時代、60歳でFIRE。

家計簿母さん

自分の金銭感覚の根っこにはやっぱり育った家庭、それも自分の場合は母親をルーツにしているのだなとあらためて感じたのが今回の帰省での母とのもろもろの会話を通じて。

思い返せば母親がしょっちゅう居間で家計簿をつけていたり、何かしら家計のやりくりの工夫をしているのを横で見て育ったことと、自分の現在の状況とは無縁ではないと思います。

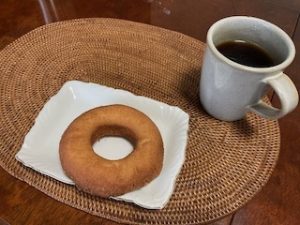
駅前のミスドでオールドファッションが110円。昔は90円ぐらいだった気がします。習い事のスキーに行く時に握り締めた100円を毎回何に使うか本気で迷っていた小学生の頃が懐かしい。

中学までは年齢掛ける100円の月額お小遣い制。高校ではようやく月額5,000円。本や服は欲しい時に別交渉権あり。もう戻れないけど、あれはあれで貴重な日々。。(現在は1日5,000円でも生き延びられるか怪しいけど・・・)

小遣い帳から始まる原体験があるからこそ、今、家計をB/S視点で眺めたり、不動産のキャッシュフロー試算や収支の検証を細かく追いかけたり、死ぬまでの人生の資金繰りを考えることですら楽しめているのではないかと思います。

家計簿父ちゃん誕生の裏には、家計簿母さんあり・・そんなことを、変わらず家計簿をつけている母を見ながら考えました。

収入補償保険も解約

2020年の支出の最適化(倹約と節約)活動、第二弾。

前回の掛け捨ての生命保険に続いて目をつけたのが同じく保険系の収入補償保険。団体契約で入っており給与天引きなので存在を忘れがち。

長女が生まれた頃に生命保険と同じく加入したのですが、もし自分が死亡や高度障害状態になったら月額30万円が支払われるのが収入補償保険です。死んではいないけど働けない状況・・って大変な未来ですので。月額の保険料は現在は月額5千円強。

こちらもしばし熟考の末、解約しました。掛け捨ての生命保険と同様に手元資産があればこれを頼りに一部取り崩すことでなんとか出来るであろうという計算です。

思えば45歳にして生命保険から自由の身となりました。24歳からですからキャリアは20年ほどでの卒業。

この間、保険料を払うことでお金は減りましたが、幸いに保険金を受け取るような機会は一度もなく(一時期入っていた医療保険も含め)、ただただ安心を買ってこれたことに感謝。

さて、これで月額5千円をセーブ。年間で6万円。生命保険と併せれば年間12万円。次に狙うエリアは何でしょう。

掛け捨ての生命保険ですが解約

2020年の支出の最適化(倹約と節約)活動、第一弾です。

固定費見直しの定番、生命保険についてまず考えてみました。そもそも自分と生命保険の歴史を思い返すと少々ビター。

入社2年目、24歳の若造のくせに貯蓄型2,000万円の生命保険に加入しました。外貨建て、株式連動の変額保険だったので10年加入後に解約しました。10年間、2,000万円の安心を150万円で買った感じです。(払い込みが累計で約300万円、払い戻しで150万円ほど手元に戻ってきました・・)

今なら分かります、貯蓄型なのになぜこれだけ目減りしたか。全てはあの颯爽と現れたプルデンシャル生命の営業のお兄さんの懐に契約報酬として入ったからです。もしも僕が1999年から米国株を直接買っていたら素晴らしいリターンだったでしょう。全ては金融リテラシーの低さがなせる技。(ご丁寧に生命保険に加え養老保険にまで加入してました、もう目も当てられない・・結婚後に解約)

その後、長女が生まれた後の2012年に掛け捨ての生命保険に加入しました。これは賢明な判断だったと思います。2,000万円の補償を10年定額で買っても月額4千円弱。10年たって保険料が更新(上がる)される際に見直そうともともと考えていました。

2012年と2020年では家計の資産状況も変化しているので、これを加味しての自問自答。判断の軸はいつでも、自分がいつ死んでも残る家族が豊かに暮らしていけるか?です。お金はあるにこしたことがない、、という考えとごっちゃにせずに。。。

掛け捨ての生命保険は素晴らしい商品ですが、我が家はもしもに必要な備えの厚みも出来てきたので今回解約することにします。

妻にも掛け捨ての死亡保険を1,000万円ほどかけていたので併せて解約。家計としては月額5千円のカイゼンです。年間に直すと6万円の効果。(あるいはそれ以上、今後保険料が上昇するので)

支出の最適化について検討開始

中古ワンルーム投資再開(と言うか少し気持ちを込めて加速)という新たな目標に邁進するためには原資が必要です。

そこで家計と自分自身の支出の最適化について検討を開始したいと思います。「支出の最適化」とは最近覚えた「倹約と節約」の小洒落たリフレーズです。

目標は・・年間に直して50万円ぐらい捻出出来れば良いな、、と大きく立ててみます。

まずはセオリー通り固定費の見直しから。6大固定費である、通信費、光熱費、保険、家、車、税金から。削減余地がありそうなのは通信費、光熱費と保険ですかね。車は持ってないですし、家も賃貸ですし。

あとは並行して自分の飲食交際費を削減です。これは効果も大きく分かりやすいのですが、人生に必要な支出とも思っているので頻度を多少絞るとか予算を作るとかから考えてみます。

そもそもの支出実態の把握やマインドセットもやり直してみます。目標の貯蓄率さえ維持していれば、それ以外をほぼ気にしていなかったので。

四分の一天引き貯金の習慣

30歳頃からかれこれ15年ほど、手取り収入の四分の一を天引き貯金してきました。本多静六博士の教えに感銘を受けたのがきっかけです。

それ以前は、社会人3年目で貯金5万円、社会人7年目の30歳でようやく貯金300万円・・と、とても褒められた貯蓄性向ではなかったのですが響くものがあったのだと思います。

残念なのは、単純に貯めるのではなく、15年前からインデックス投信の積み立てを淡々とやり続けていればもっと複利で増えていたはずで・・そうした頭は全く回らず。(むしろ個別株で累損が数百万円規模で発生。。)

今後については、生活防衛資金として三年分を、一年分は念のため現金で、もう一年分はインデックス投信に徐々に積み立て、もう一年分を個別株式として、三年分の金融資産以外は全て不動産投資に入れようか検討中です。(追記:その後の検討で金融資産を積み増すことに)

その投下資金の源泉となるのが、手取り四分の一天引き貯金の習慣です。これ、急に導入しようとしても難しいので、習慣になっていることが心強いと思います。

あとは、収入がほぼ増えない一方(減るかも・・)、子供達の成長と共に支出要素が増えるばかりなので、あらためて自分自身の消費行動と家計の見直しをかけたいと考えています。

(四合瓶で二千円以上する日本酒を家では飲まないのも、習慣)