「家計簿父ちゃん」カテゴリーアーカイブ

米国生活の家計簿〜クレジットヒストリー構築開始

日本では現金主義だった自分が米国では一気にカード派へ。それも銀行のデビットカードではなく、出来たばかりのクレジットカードを可能な限り使用。

それもこれも借りて返すことで信用を急いで積み上げる為(→信用の足りない男)毎日のスーパーの買い物でも毎回クレジットカードを使うなんて新鮮。(そして簡単、便利!)


(近所のKrogerでは毎度チーズ売り場を物色)

ドル建てのANA USAカードが直ぐに出来たので、これが現在のメインカード。ところが最初の支払期限が来る前に、使用限度額が近づいてきたのです。(日本では起きたことがない事態に驚きました)

損害保険、水道光熱費初期費用、テレビ、ベッド、ダイニングセット、ジム入会と初月費、あとは1ヶ月半分の買い物と外食、日本への往復航空券・・

■ まさかの1万ドル超え

このままでは使用限度額と共にカードが使えなくなってしまう・・!と、あわてて自主的に支払いをかけようとしたのですが、なぜか銀行が支払い拒否。

するとカード側もオンライン支払い手続きがロックされてしまい、困った事に。結局カード発行銀行ではらちがあかず(良く原因分からず)、ANAお助けデスクへ。

家具の配達などでもそうだったのですが、なんでも自動音声対応で正しい窓口にたどり着くのが一苦労するのは米国生活の特徴かもしれません。

ようやく能動的に支払い手続きが完了し一安心しました。(1週間半かかりました)恐れていたのは、モタモタと支払期限を超過したりして(払う意思はあるのに)、まだ構築もはじまっていないクレジットヒストリーが傷物になること。

色々と日本とは勝手が違うので、米国では財務大臣はやはり自分かなぁ。(→我が家では結婚と同時に妻に財務大臣に就任頂き、権限移譲)
さらばラテマネー問題

東京生活で見直しをかけていたラテマネー&ウォーターマネー。(毎日買っていたコーヒーや水も年間にすれば10万円単位)

ありがたいことに、米国赴任後の環境ではあっさり解決。
驚きのフリードリンク制。

(毎日いろいろな種類を試しています)

(ジュース、水も飲み放題)

ここでジュースに手を伸ばすと危険なのでマイルール設定。

■ ブラックコーヒー、水だけ可 (0 kcalのみで)

職場デスクのレイアウトも余裕があるし、一人一人のIT環境も充実しているし、沢山コストかかっている分だけ結果に繋げないと・・と気合が入ります。

赴任直後で買い物があれこ必要なので飛ぶようにお金が出ていきますが、少し落ち着いたら締めるとこ締めないと。(肉体もか)

なんといっても、日本と米国に分かれての二重家計生活ですし。

ウォーターマネー

この数年間の累計消費を考えるとゾッとします。

1ヶ月ほど前からインスタントコーヒーを飲み始めました。(→ラテマネー問題)当初は1杯40円ほどのものを買っていましたが、そのうちネスカフェに。

瓶を800円ほどで購入しましたが、これって、あと何杯飲めるのだろう。コーヒー1杯あたりではおそらく10円、20円ぐらいまで単価が下がりました。

そして、水です。

今まで恥ずかしながら500ミリで100円のボトルを買ってました。
1日に2本とか3本。これを2リットルで100円のペットボトルを買うことにしました。費用的にはいきなり4分の1です。

これだけで年間10万円近く浮いたかもしれない。
遅かったけど気付いて良かったです。

確定申告(平成25年分)

真央ちゃんのフリーの演技に涙した金曜の朝。少し遅目に活動を開始し平成25年分の確定申告を税務署に提出。


(北海道の母手製の人形と手紙)

もう5回目ともなると帳簿作成もお手の物。(物件も増えてないし)最初の頃は色々と勝手がわからず右往左往してネットで調べていたもの。

でも不動産投資の師匠であるO先輩より指南頂くポイントをひとつひとつ消化して、現在の安定したちょい黒状況までもってきました。

課題は次の一手をどうするか、そしていつ打つか、です。やはり不測の事態を織り込んで債務をもう一段圧縮しておきたい気がします。

その為にはやはり原資を貯めるところから。(先日のラテマネー作戦開始もそのアシストの一端)

2013年末にようやく目標額までチャージできた生活防衛資金。しかし直ぐに半額近く持ち出す事態が今年は起きそう。

またコツコツ生活です。

ラテマネー問題

ラテマネー。

それは何気なく毎日買ってしまう少額出費もチリ積もると凄いよという話。自分の場合はリアルにラテ代(というかコーヒー代)が積もってる。

社内の安いところで買っておりますが、ブラックで190円。
でも、190円x平日5日x4週間=月に3,800円、年に45,600円!

結構な破壊力です。あ、水も買ってるから更に年24,000円か。

(まずはこんなところから)

100円ショップでマグ買って成城石井でインスタントコーヒーを購入してみました。これで1杯40円に。(150円減額でも累計すれば年36,000円)

水はどうすれば安くなるかな。とりあえず2リットル単位で買うだけでも半額。その他に毎日のようにチョロチョロと流れているものはないかな。。

お金の不安が消えるノート~60日でお金が貯まる1日1分の習慣~/フォレスト出版
¥1,365
Amazon.co.jp

■ 11冊 (2014年)

噂の3階について〜年金の話

アラフォーで初めて参加した社内の退職金制度セミナー。自分が最年少と思ったのですが、若手参加者が多数!(20代から考えることなのか?と自分をさておいて質問したくなります)

(自分一人なら定年後もわりとどうでもいいんですけど)

いわゆる年金制度の1階が国民年金で2階が厚生年金。そして3階が企業で任意で設ける年金制度。(4階は各自が勝手にする貯金)

ありがたいことに自分が勤める会社にも3階があることは噂で聞いていたのですが、実態については全く認識のないまま16年も働いていました。(おっと)

まずは45歳まで在職しないと3階はないことが判明。(陳腐化するまで囲い込み?)。さらに言うならば49歳でやめるなら50歳までふんばるべき点も認識。

いやいや知りませんでした。(あるだけましですが、全然多くないのね、、、)

なんとなく、こうした制度で人生の選択肢を狭める意図は嬉しくないんですがまぁ、企業としてはやむをえないのかなぁ。(はい、洗脳リーマン方向)

でも、人生の選択肢の機会費用を感じ取るに十分な良い機会でした。大過なければ60歳までこの世界で働くつもり。(でも65歳までの雇用延長は流石に拒否?)

次に選ぶ仕事はできればいきなり社長になるつもりなので(=小さくシニア起業したい)、50歳以降はいつでも機会があれば・・のつもりで過ごしたい。

25年~30年先のことを今から考えるなんて、ですけども、自分の余命だけじゃすまない世界を前にしてはやむをえず。

気がつけば1階、2階が消滅しないように、良く公的年金制度にも気を配らないと。自分の人生に大いに関係があるのに無関心は良くない。

人生初の大台

2014年末に人生初の大台突破。
天引き貯金していた口座が数百万円台の次の1桁に到達。

(最近の世は税金が直接に間接に迫る世界)

生活防衛資金として目標をたてて貯め始めたのがきっかけ。でも、結婚式費用や引越し費用でつど目減りしなかなか蓄積できず。ようやく2010年の結婚から4年弱で目標金額に到達。

これなら突然に会社が潰れ失業して無職でも1年は生き延びられます。40近くになってそれは・・という向きもありますが、

今まで飲食を中心に消費に貢献しキリギリス的に暮らしてきました。死ぬ時は貯金ゼロが目標でしたので、これこそ狙ったとおりとはいっても、後に残す家族をもったので、あまり個人でワガママ言うわけにはいきません。

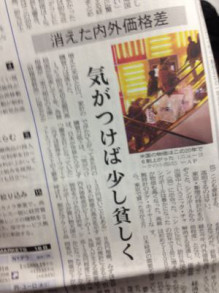
来年からは余剰資金(貯金)は毎年100万円分はNISA口座に送り込み、残りは子供の教育用の資金として積立でも開始しようかな。「気がつけば少し貧しく」という政府路線のようですが、そうあっさり負けないように。

貧しいかどうかは、そもそも人が決めるものではなく、自分達が決めるもの。極めて相対的な感覚だと思います。(今のところ恵まれている事に感謝しつつ)

配当米

オイシックスから配当が届きました。

(配当・・ではなくて、株主優待としてのお米)

山形県庄内産のひとめぼれ、だそうです。オイシックス株を100株購入し会員になったのも夕学五十講でのひとめぼれ?

(高島社長の講演ききました→オイシックス)
(初購入はこちら→オイシックス買いました)

蕪ならぬ株のほうは購入時よりちょいマイナスぐらい。キャピタルゲイン狙いではなくサポーター気分ですので無問題。

同じくマザーズ銘柄の、ライフネットとトレンダーズも長期保有予定ですが・・こちらは購入価格と時価の差額が合計80万ほど凹んでおり、ちょっと胸が痛い。(相変わらずセンスが無い・・塩漬け派)

ただ、どの会社も同世代社長のビジョンや考え方に共感して購入を決めているので、あまり残念な気持ちにはならないかも。(ただ自分の買い付けタイミングが悪い)

株価だけに一喜一憂せず(してないでしょうが)頑張って欲しいもの。モノ言う株主ならぬ、モノわかりの良い株主。

日本年金機構からのハガキ

日本年金機構というところから葉書が届きました。
年金の加入状況について詳しく説明してくれています。

簡単に内容まとめますと・・

■ あなたの累計での払込は合計1,000万円よ。(多いっ、、)■ 今の状況だと65歳から毎年100万円を年金として貰えます。
■ 85歳まで20年そこから生きたら、なんと2,000万円も貰えてお得でしょ!?

ふーん。(本当にお得なのか?)

もし支給開始が70歳になったり75歳になったら確実に払い負けしそう。そもそも年金は支給されないかもしれないし。(現在の払込は現在の受給者に)

たとえ支給されたとして、65歳から夫婦で年間100万円で暮らせる自信ナシ。どうやって収入を確保するか、それとも支出を抑えるのか。貯蓄やその運用の仕方も少しずつ考えていかないと。

基本は、キリギリス人生肯定派ではありますが。
思わず長生きしちゃうのもリスク。

満室祈願

資産から一転してお荷物に変わるのが不動産投資の空き室。9月に解約通知を頂いてから募集をかけたのですが、見事にうまらぬまま1ヶ月半。

勝負は退去頂いて実際に現物を内覧出来るようになってから。部屋の状態やクリーニングの様子を確認したくて僕も足を運びました。せっかくの休日ですので家族連れにて。

竣工から10年ですが、十二分に美しい状態が保たれています。(壁紙などは一度全面的に貼り替え済み)

涙をのんで旧家賃から2万円賃料を下げ、周辺並として様子を見守ることに。これで年内に成約出来るといいな。僕より運がよさそうな娘を走り回らせて、運気を上げておきました。