「家計簿父ちゃん」カテゴリーアーカイブ

1月の家計簿〆

教育費がフルにかかる初めての月、1月。設定した予算内で何とか抑えられるか最後の最後まで混戦。
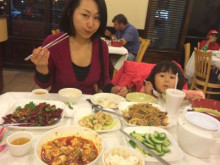
(我が家の外食はコスパの良い中華が定番に)

〆て250ドルの赤字、惜しい!

と思ったら、1月の出張精算で戻ってくるプラス分を加味したら、プラマイゼロ! 見事に最初の月から予算達成となりました。(とはいっても限界ギリギリ予算)これは締めるところ締めてくれた妻の差配に感謝です。

ここから2015年は基本このライン以内で生活していければ良いな。(さもないと日本からの送金待ちとなってしまいます)

我が家の最大の変動費は勿論、食費。でも一番の楽しみな部分でもあるので、如何にエンジョイしつつ締めるか。

家計研究は続きます。
信用されてきた男

苦節・・というほどの期間はかかっておりませんが、渡米から8ヶ月、ようやくクレジットヒストリーが構築されたようです。

変化を感じたのは昨年12月、急にクレジットカード会社からのDMが。それもpre-approved という文字が踊り、なにやら既に1次予選突破な雰囲気。

米国生活とクレジットカードは切っても切り離せない関係。
かくいう私も・・

■ チュースのクレジットカード審査に落ちる
■ JAL USAカードの限度額はわずか2,000ドル
■ 既に乗ってる車のリース審査に落ちる

などなど、華麗に信用力の不足が招く小事件を引き起こしてきました。ようやくこの時が来たか。

あらためてということで、一度審査に落ちたチュースのユナイテッドへ申し込み。見事に21,000ドルの限度額付きで新しいカードが届きました。

凄いのが最初の3ヶ月以内で2,000ドル使うと、なんと50,000マイルのボーナス。今年は無理ですが、さ来年ぐらいであれば妻子帰省がマイルで実現できるかも。(時期によるかもですが、要280,000マイル)

辛いユナイテッド修行(利用)ですが、そんなことを考えてると励みにも。今後、僕の普段カードをANAからUNITEDに切り替えます。

普段からマイルのこととか考えている男はセコいとの意見も読んだことありますがでも、どうせ同じく使うお金であれば、少々工夫するのはいいような。

貯金をしよう?

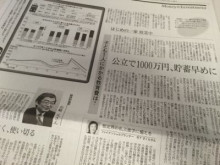
日経の土曜版特集、20歳だった私へ今伝えたいこと、興味深く読むと、1位がなんと「貯金をしよう」でした。

2位の「本当にやりたい仕事を」、3位の「勉強をしよう」は分からなくもないが、貯金をしよう・・って、若い時からお金貯めてどうしようというのでしょう。

(いずれ花ひらく?)

貯金は得意な方ではありません。(使うのは得意です)

覚えているのは・・社会人3年目で5万円、30歳でようやく300万円。40歳の現在はもう少し増えましたが、借金もびっくりなぐらいあります。

それと、必死に貯めてどうするのだという気持ちもいまだに。

無駄遣いは嫌いですが、美味しいものを食べたり、時には知らない土地に出かけたり、心ゆくまで本を読んだり、観劇で感激したり、家族でしたいもの。

ただし、あくまで、自分自身の収入の範囲で。さて、今月は残り10日間、なんとか900ドル以内で生活しないと。。

確定申告準備(平成26年分)

例年よりは少々早いタイミングとなりますが平成26年の確定申告準備。米国での確定申告手続きを進めるために、まず日本側を終わらせる必要あり。

無我の境地でPCに7時間ほど向かい、ほぼほぼ作業は目処がつきました。あとは印刷して日本に送付、寄付金や医療費の領収証と合わせ提出してもらうだけ。


(申告は忘れずにお早めに・・)

今後のことも考え、Mac非対応の弥生から、MFクラウド会計に乗り換えました。指定口座連動で情報も拾ってくるし、これはラクチンです。

2013年は給与所得と不動産所得合わせ、所得税を200万円ほど払ってましたが、2014年は日本に3ヶ月しか滞在していなかったので、所得税はわずかに5万円・・(新入社員よりも少ない課税所得なので、、)

いかに、所得が違うと所得税額の絶対値が違うのかと実感することに。やはり間接税のほうが公平感ある気がします。(ベーシックインカムとセットで)

不動産部分でも結構な課税所得になってしまいましたが、税率が低くて助かりました。法人に賃貸に出してる物件が20.42%の源泉徴収をされているので、還付を受けます。

さて、これでようやく初めての米国個人確定申告準備作業開始です。初年度は調べて会計事務所の質問書に入力することがかなり多そう。(全ての日本の金融口座と資産、その金利収入とか・・面倒)

もうひと頑張り。

AT&T見直し

毎月発生するコストの中でもっともお金を納めている先がAT&T。

■ ケーブルテレビ
■ インターネット
■ 携帯1台(妻用)

テレビとネットはU-verseというセット契約となっており、およそ月額120ドル。300チャンネルあってもさっぱりテレビは見ないことが良くわかりました。

しかも最初の1年間は割引料金があってようやくこの月額。2年目からはグンと料金上がるので、プラン変更も検討しないと。

そして意外に高いのが妻の携帯料金(iPhone)。だいたい月に150ドル強がかかってます。(携帯本体の分割払い含め)

日本のようにデータ通信無制限のプランがなく高めの10GBを選んだのですが、3ヶ月の使用実績をみると全然使ってないので、来月から1GBプランへ変更。

これで月額100ドル程度に押さえられそう。(50ドルダウンは大きい)電気、ガス、水道は無理に節約するのも嫌なので今出来ることはこれぐらいか。(一応電球を出来るだけLEDに変えることは実施)

セルフ家計診断は続きます。

家族旅行への投資

2015年、メリハリつけてお金を使いたいと思います。その中で優先順位を上げたいのが家族旅行への一定額の投資枠確保。

(アントニオ宣教師と記念撮影の2015年初旅行)

勿論、野放図にお金を使うのではなく、年間予算もキチンとたてて計画的に。なんとかドル収入の範囲で生活をやり繰りしていくのは当初プランどおりで。

2015年予算を考えるべく、昨年4月~12月の実績を眺めつつ頭をひねってます。家族合流が10月末ゆえ、まだ必要な年間コストの全容が見えていません。

今回の2泊3日のサンアントニオ小旅行の費用総額は約800ドル。2泊の宿代中心にガソリン、食事、サファリ入場料やお土産含め。

気をつけたのはホテル内での食事を避けて常に外食(素泊まり派)。米国は総じて外食費が割高ですので、食事代を抑えるコツがつかめれば。


(BBQで45ドル)


(ピザとパスタで50ドル)


(メキシカンで36ドル)

勿論、食事は旅行中の大事な楽しみなのでジャンクフードはもってのほか。旅先で美味しくてリーズナブルなものを探すのがまた楽しみ。

この感じであれば、近場のダラス、オースティン、ニューオリンズなども同レベルの1000ドル以内で小旅行を収められそうです。

あとは1週間の休暇でどこにいくか(予算設定を含め)。夏には妻子に日本へ帰省休暇をとってもらうのでこの航空券代も見込まないと。

なにやら家でも予算に向き合う時期です。
でも考えを巡らす楽しい時間。

大きくなった時に覚えてないかもしれないですが、少しずつ世界を見せてあげたい。シマウマが車の中に顔を突っ込んできて餌を奪ったこと、覚えていてくれるかな。

使途不明金

渡米から6ヶ月目、小遣い帳をアプリでちょこちょこつけてきたはずが、恥ずかしながらの繰り越してきた使途不明金項目あり

■ 2千ドル

大きな買い物だったら気付くでしょうから、おそらく少額のチリツモか。。累計で2千ドルほど合いません。(く、悔しい・・・)

(酔っ払って飲んじゃったんじゃないのー)

ここまで書いて悔しくなったのでブログ更新中断、記憶の洗濯を開始。むむ、洗濯・・・?(→洗濯機+乾燥機)

5月のバタバタの時期に購入した洗濯機+乾燥機の1,500ドルが漏れてました。確かこの時はカード未着だったから、現金とデビット併用で払ったんだっけ。

■ 残るは500ドル

500ドル程度なら使途不明金あってもいいや。なんといってもこの5ヶ月で9万ドル使ってますから神経も麻痺します。(車2台と家入居への出費が殆どで6.5万ドル)

そろそろ異常な消費生活を終了させ、貯筋や貯金に向かいたいものです。まずは借金返済から。。

米国生活の家計簿〜固定費分析

渡米から4ヶ月半たち、単身生活にかかる固定費がほぼ見えてきました。

(オムツ買ってくれ)

一番大きいのは家賃。ついで通信、光熱費が毎月の支払として続きます。

■ 家賃 2,000ドル
■ 電気ガス水道 200ドル弱
■ ネット&テレビ 120ドル
*単身なら要再考、テレビ観ないから

毎年支払いが発生する自動車2台と家の保険も固定費的です。

■ 保険 400ドル(まだ2台目の請求が来てないので想定、年額5千ドル弱)

あとは妻用の携帯が100ドルぐらいか。自宅のセキュリティ導入も検討しなくては。

ジム会費、月4回の個人トレーニング(筋トレ)、ゴルフ練習会員も固定費。健康維持の為の必要な投資。

■ ジム・ゴルフ練習会員  250ドル

あとは長女のプリスクール費用がこれからの大きなところか。
今検討しようと思っている候補は私立で月額900ドルぐらいらしいので。教育は妥協できない重要な投資。

豊かな米国生活を謳歌するには、それはそれはお金がかかります。。

米国生活の家計簿〜貯金目標設定

日経新聞での記事。

■ 公立で1,000万円、貯蓄早めに

子供の教育費、計画的に準備していかないといけませんよ、という記事。2児の父親としては、無視できない内容。江戸っ子でもない道産子のくせに、殆ど貯金せずに今まで過ごしてきました。

良く言えば自己投資、悪く言えば・・・なんでしょう、消費?浪費?全部国公立で進んでも学費と塾などで1,000万円要。(まして私立ならその倍以上)

それが2人分だから・・・おぅ。

さらにオントップで老後生活資金も考え、年金破綻も高確度で織り込むと。。やはり相応の貯金はしつつ、働き続けること(稼ぎ続ける体制づくり)が重要。

自分一人では限界あるので、イチ馬力ではなくニ馬力。
そしてフローを生むストックの構築、です。

ちなみにジャパニーズエンから離れ、ユーエスダラーで生活開始し5ヶ月。現時点では、借金4万5千ドル、銀行口座に5千ドル。

社会人なりたて以上の、カツカツを通り越したマイナスポジションですが、5年後のドル貯金目標も生意気に設定。(削るのは外食費、食材は削りません)

さーて、あとは日々の実行あるのみ。

米国生活の家計簿〜米国駐在は初期費用が必要

4月下旬に渡米して2ヶ月ちょい。ドル札にも羽が生えまくりパタパタ飛んでいってます。(贅沢してないのに)

ちょっと頭と支出を整理。

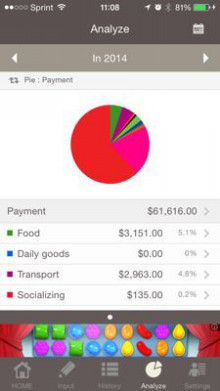
(家計管理の記録にはZaimを英語版で使ってます)

なんと渡米2ヶ月少しで6万ドルも使ってる。(人生最高記録)
ほとんどが新車購入費用、そして家関連です。

■ 車関連(購入、保険、ガス代)     3.9万ドル
■ 家関連(敷金、家賃、保険、家財道具) 1.3万ドル

これは新任地で仕事を始めるためのやむをえない初期費用・・といっても個人負担ですから、貯金してないと駐在も出来ないな。(自分は会社に借金しました)

さらに妻の車をもう1台購入しますし、家財道具ももう少し必要だし、さてさてお金の工面をどうしましょうか。

残りの1万ドルの内訳は、日本帰国用の飛行機の券の2,700ドル以外では・・・

■ 食費・・3,200ドル(自炊+外食)
■ 水道光熱費テレビネット・・1,900ドル(初期費用含む)

ぐらいが大きいところ。
自分への投資と言えるのはこんなところ。

■ ジム・・750ドル
■ 英語・・510ドル
■ 観劇・・130ドル
■ ゴルフ・・170ドル(2ラウンドしてこの数字!)

7月下旬の一時帰国でちょうど3ヶ月なので、観察を続けます。
本当の月々の生活費が把握できるのは8月ぐらいからかな。