「家計簿父ちゃん」カテゴリーアーカイブ

東京では車を持つ必要なし〜支出の最適化

今更なことを繰り返してみます。東京では車を持つ必要なし。

いや、家計のことを一ミリも気にしなければ別にどこに住んでも車を持てば良いと思いますが、東京で暮らすのであれば別に車を持たずとも十分にやり繰りが可能ということ。

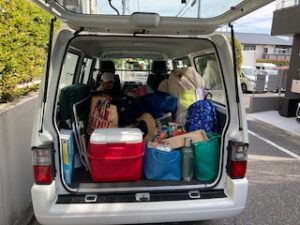
そんなことを絶対に車が必要な瞬間にこそ感じました、家族でキャンプに出かける時のような時に。そう、レンタカー最高。

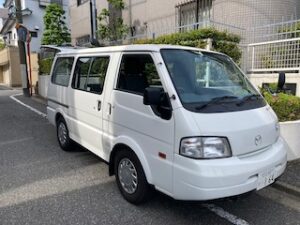
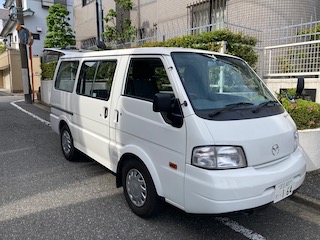
今回はトヨタのハイエースより一回り小さいマツダのボンゴを試してみました。(→ハイエースの驚きの運搬力)

ハイエースより全長が70センチほど短い分、少し荷物が詰まりますが、それでも楽勝。車幅も少し狭くて取り回しも楽。

お値段的には、2日間の利用でハイエースだと25,000円ぐらいだったのが、ボンゴに替えたら18,000円程度に。今回は3日間のボンゴ利用で25,000円に仕上がりました。

こうして年間に何度かレンタカー利用するコストと、自分の車を購入して維持するコストは比べるまでもない訳ですし、普段のちょっとした移動ですらタクシーをフルに活用する方が安上がり。(→いつでもクラウン)

東京で車を持たない暮らしでセーブ出来ているコストを妄想するだけでニヤニヤ楽しめる・・というのも変態的ですが。。これも支出の最適化が出来ている確認。

今回はニッポンレンタカーにお世話になりました。一番近いのはタイムズですが、あとは北海道帰省時に愛用している格安のニコニコレンタカーを東京で初利用トライしてみたい。(→ニコニコレンタカーに車を預けています)少し家から遠いけど・・自転車で辿り着ける距離にはあります。

生活水準を上げずに暮らす〜支出の最適化

家族には内緒ですが、こっそりとひっそりと生活水準を上げない暮らしを目指しています。

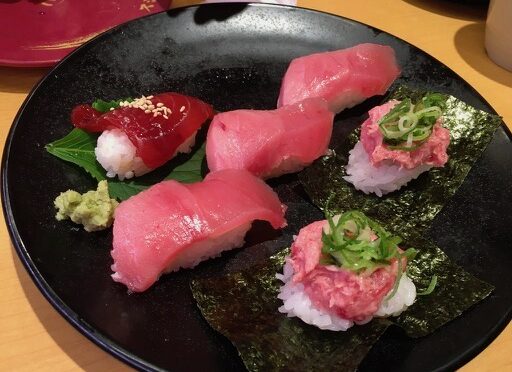
(寿司屋は開店しているだけでなく、回転もしているものが基本と娘達には刷りこみ中)

なぜなら、自分の稼ぐ力が突然ウナギ登りしたり、増やす力が爆発して資産数倍増のような幸運や偶然はそう期待出来ないから。

稼ぐ力と増やす力は育てつつも、貯める力を最優先するのが40代後半の人生戦略としては正解では、と考えているためです。(→2021年の重点目標は貯める力〜支出の最適化)

主要な固定費にはほぼメスを入れてます。四分の一天引き貯金も以前より導入出来ているので(貯蓄率25%)、次に着手すべきは生活水準が下がったと感じさせずに、メリハリつけながら、固定費以外の変動費の総額を上昇させない、出来れば少しずつ抑制していくこと。

2021年1〜4月の4ヶ月の変動費(消費)をざっと眺めると、食材費、日用品費あたりに一定の抑制(削減)余地があるように見えます。趣味・娯楽費にいきなり切り込むと生活レベルの質の低下に直結する可能性あるので、ここは後回し。(教養・教育は未来の投資として最後)

最低限必要な生活費を下げる事ができれば、それだけ経済的自由に達する日が近づく事にもなります。完全なるFIREはカラダに悪そうでもあり、イメージしているのはサイドFIRE。必要な生活費の三分の一ぐらいを、出来れば好きな事で稼げればな、、と考えています。

という事で、今晩の食材費は2,000円以内です。

我が家のおうち焼肉予算を設定

おうち焼肉をやろう!という話になって、調達担当として少し悩むのが食材調達の予算をどのぐらいにおくべきか、ということ。(→ベランダ焼肉派に転向)

お肉って値段が実にピンキリじゃないですか。それこそ和牛とかは相当なお値段するし、これを米国や豪州産に換えて抑えることもできるし、そもそも肉を焼くだけで焼肉なら、豚コマや鶏という最安値選択肢も追求できますし。(味が最低な訳ではない)

そこで我が家の(そこそこ贅沢な)おうち焼肉の予算を考えてみるために、まずは外で焼肉を食べて幾らかかるのかを再確認してみよう企画。お店達が休業に突入する前の駆け込み的企画でもあります。

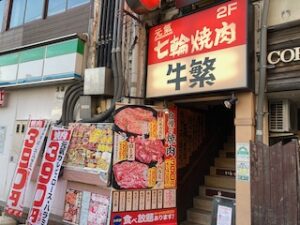
牛角には一度行ったことがあるので牛繁さんへ。(この2年間で1度しか外で家族で焼肉を食べてないことに気がつきました)

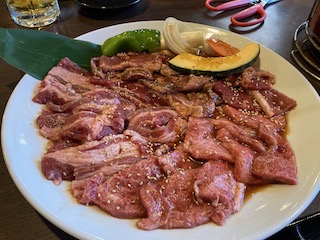
メニューで気になるお肉を全部オーダー。ごはんもしっかり食べました。長女と次女が上タン塩に開眼。厚切りタンも美味しい。

タン塩から始まる、カルビ、ハラミ、ロースにホルモンという焼肉オールスターズを揃え、キムチ盛り合わせなども配置。その結果、4人で1万円ナリ。お酒は夫婦で3杯、2杯とかなり抑え目にいき、デザートも帰り道のコンビニで十分とスキップ。

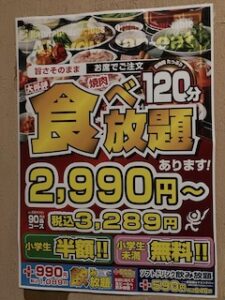
このお店だと、大人2人に小学生2人の場合は13,000円も払えば食べ飲み放題に出来るので(生ビールは付けず)、10,000円というのは結構攻めた方かと(これ以上は太りたくないので〜放題とはもう人生で縁を切っております)。

外で焼肉を食べる際のコストを改めて確認し、おうち焼肉の際の食材予算は今後5千円(以内)と置いて運用したいと思います。(お酒は別会計で)

5千円の予算があれば、外と同等以上の肉質クオリティを追求しつつも、コストは半分以下と感じられるかな・・と。使う力と貯める力の両方を意識して。

なお、我が家の辞書には1人1万円するような高級焼肉店は登場しないことになっています(娘達が誰かに叙々苑を御馳走してもらう喜びを取っておきます)。

生活防衛資金(1年分)の再チャージ完了

昨年はコロナ禍の中で新実家を現金購入したので(→セカンド実家ゲット)、手元現金は一旦大きく減少。1年弱の回復期間を経て生活防衛資金(1年分)の再チャージが完了しました。

昔は貯蓄習慣を獲得していなかったので6ヶ月分の生活費が貯まっただけでも達成感がありましたが(→生活防衛資金6ヶ月分のチャージ完了)、いやはや大人になったわ、と自画自賛です。リベ大で日々の基本動作の確認が出来ていることも大きい気がします。

さて今後の貯蓄増加分は投資スタンバイ資金としてプールし始めることになります。インデックスは投資信託を積み立て派ですが先日2年分の投資原資セットを手配したばかりですので、基本は高配当株の原資に。用意した楽天証券口座が寂しく残高ゼロ円状態なので、6月末あたりから資金移動してく予定。(あるいは・・先に動かすべきか)

こうして、ある程度計画的に考えることが出来るのも天引きでの貯蓄習慣が根付いたからで、15年ほど前、30歳過ぎに本多静六博士の著作に出会えたことがいかにも幸運でした。

あの頃に四分の一天引き貯金の考え方に出会い、実際にしっかりと定着したのは35歳頃からですが・・これがさらに遅れていたら大変なことになっていたと思います。

20代の若手に伝えなくちゃ。(なかなか伝わらないですが)

ふるさと納税2021方針〜日用品を楽天で

ふるさと納税2021の方針を確認です。

暫く米国暮らしだったため、ふるさと納税参戦は2019年からという遅咲きな私。最初の2年間は「地元北海道を応援」というテーマで食材中心にポチってましたが、2021年は家計を下支えという視点で切り直します。

つまり、

■ ふるさと(地元)の支援となること

は大前提として、以下の2つの視点を追加。

■ 日用品や基本食材で家計支出を助けること
■ 楽天で更にポイント回収もしちゃうこと

最後の楽天・・というやつは、たまたま2019年に最初にふるさと納税を利用した際、地元自治体のふるさと返礼品がふるさとチョイス経由でしか買えなかったので、ふるさとチョイスで始めたんですね。これを2021年から楽天のふるさと納税に乗り換えることにしました。少しだけですがポイントを回収出来るんで。

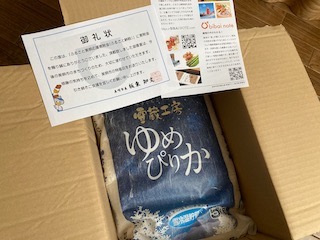
第一弾として、コメとトイレットペーパーを購入。

美唄市からはコメ、ゆめぴりかが5キロ届きました。

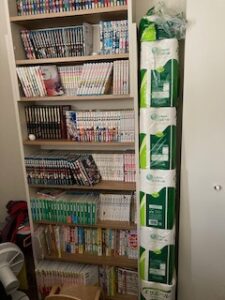
赤平市からトイレットペーパーが72ロール。

この他に普段使いのタオルを買ったのですが北海道の魅力的なタオル産地が見つからずこれは大阪の貝塚市から(ゴメン!)。あくまで最初に探すのは北海道、ということで運用します。

楽天ポイントも330ポイント回収出来ました。(還元率1%)

これ以外の定番の日用品消費といえばなんでしょう。キッチンペパーとかかな。(届く量が多めなんで場所を取るのが少し難点)そろそろ災害対策用の備蓄の見直しを、二年経つので行うつもりですが、ここでもふるさと納税を活用出来ればと思います。

2021年の重点目標は貯める力〜支出の最適化

週末の朝、家計全般の数字を眺めながらの脳内会議。

やはり自分が今力を入れるべきは、貯める力の再点検と強化。稼ぐ力を伸ばすことよりも、そっちが断然効果的。生活の質や満足度を下げずに暮らしに必要なコストを絞っていくことから。

リベシティで沢山の方々の質問とギブの精神に溢れた先輩会員からの回答、様々な家計の状況を拝見しながら、収入と支出の差額を増やすこと=貯める力〜支出の最適化力を伸ばすことが自分にとってFIREへの最速の道であることを改めて確認しました。

生活の最低コストは不労所得で賄い、人生を楽しむ費用は自分が働いた範囲で賄う、サイドFIRE状態にいち早く至るためには、不労所得を育てる一方で、家族が満足に暮らしていける生活コストをより早く下げていく方が現実味があります。

不労所得を増やすタネ銭も天から降ってくる訳ではなく、収入と支出の差額からの貯める力で自ら生み出すしかないと自分の中で腹落ちするプロセスも重要だと思います。そのために、

■ 2021年の生活費支出、2020年比較で▲100万

を目指します。

自分の場合、体育会気質の中でどうしても交際費支出でええ格好してしまいがちなので(後輩とか部下に)・・まずはこのメリハリや舞台の見直しに着手。これが一番、家族を巻き込まずに出来ることなので・・ここから。

2021年は本業の収入も大きく目減りする見込みなので、トップラインを伸ばすよりもボトムラインに全集中です。

どこかなGPSを実装

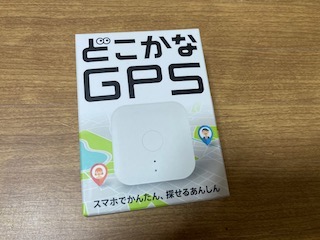
長女が4月から小学4年生になるのを機に携帯・・は早いと思うので位置情報だけでも確認出来るように、どこかなGPS実装。

キッズケータイを持たせるのと迷ったのですが、シンプルに機能限定のGPS端末を選ぶ事にしました。

この、どこかなGPS(ソフトバンクが販売)は2年間の使用料が他の製品に比べ安価だったのが実は決め手。当初2年間の月額の使用料金が本体価格込みで、2年間で13,200円しかかかりません。(3年目からは月額の通信料金がかかります)

親のスマホアプリからの操作で音を鳴らすことなども出来たりして、小さくて見当たらない際には探すのにも便利な気がします。

ただし、使ってみて感じた問題点は電池の持ちが悪いこと。モバイルバッテリーも一緒に持ち歩くとかが対策として必要かもしれません。必要な時に位置情報が分からないのでは意味がない。

GPS側からの通知機能もありますので、親子で予め取り決めをしておけば「これから帰る」などの簡易な意思疎通は出来るかもしれません。これから使い込んでみます。

保険を見直して無保険となるまで〜支出の最適化

現在、無保険状態です。

(近所の公園の河津桜が満開)

こんな風に無保険状態になったのって・・久しぶりだなぁ。と、そんなことを思い返しながら、各種保険の契約と解約の歴史を備忘代わりにまとめてみます。

▶︎ 1999年 外資生命保険の営業トークにコロリ。貯蓄型の生命保険を契約してしまいました。社会人2年目の独身の若造が保険料を月額2万4千円も払い始めることに(本当におバカです)。。

さらに終身の医療保険まで契約。払込は60歳迄で以降は終身で入院時1日5,000円を保障する内容。こちらの保険料は月額4千円。(幸いに現在に至るまで人生で一度も入院した事ありません)

▶︎2008年 10年近くたって誰にもお金を残す必要がない事実に気がつき生命保険の半分と医療保険を解約。保険料が月額1万6千円に減額。(→医療保険を解約)

▶︎2009年 残っていた生命保険も解約して身ぎれいに。ようやく毎月の保険料支払いとお別れする日々がスタート・・のはずが、営業トークに再びコロリと参ってしまい、生命保険の代わりに外貨建ての養老保険に加入。保険料は月額4万円近く(本人は外貨建てで貯蓄しているつもりでしたが、やり方間違ってる!)。

▶︎2011年 前年の2010年に結婚し、新たな家族を養う日々のお金が捻出できず外貨建ての養老保険を解約。解約払い戻し金は雀の涙で本当に大失敗。(→未来のドルより今日の円)

▶︎2012年 前年の2011年に長女が生まれたことをきっかけにして再考の上で、今度は掛け捨ての生命保険と収入補償保険を契約。死亡保障は2,000万円。収入保障は月額30万円。保険料は合計で月額9千円ほど。(→生命保険見直し完了)

▶︎2020年 この10年での家計の資産規模の成長を確認出来たので生命保険と収入補償保険の解約を決断。保険料がとうとう0円に。(→掛け捨ての生命保険ですが解約)(→収入補償保険も解約)

振り返ると、最初に入った外資生保の貯蓄型生命保険は10年間の加入で払込金が約300万円、払い戻し金は約150万円。10年間、死亡保険金2,000万円の安心を150万円で買った計算となります。

一方で掛け捨ての生命保険は8年間の加入で払込金はわずかに48万円(年額6万円)。同じ2,000万円の死亡保険金の安心を買うなら掛け捨て一択だということがよく分かりました。

外貨建ての養老保険も同様で、あの時に普通に外貨建ての投資信託を毎月4万円で積立始めていたら、2年後に殆ど払い戻し金が無いようなふざけた話にはならなかったはずです・・・。(なくなった部分は全て保険マンの成功報酬)

貯蓄と保険を混同するような安易な運用をした自分が悪い話。(保険マンは自分の生活のために自社の商品を売っただけ)

先日、30歳の若手が外資生命会社の貯蓄型の生命保険に加入しようとしていたので「よく考えた方が良い」と自分の経験談を話し、リベ大の動画を観るように伝えました。

資産が少ないうちは掛け捨ての生命保険でもしもに備え、資産がある程度貯まってくれば、無保険とする判断もありえる(その時の貯蓄、金融資産で備える)、、今はそんな風に考えています。(勿論、子供が巣立つまでは生命保険に入り続けてリスクへの備えとするのも一つの選択肢、医療保険や収入補償も同様に各自の判断次第)
確定申告(令和02年分)

令和2年、2020年分の確定申告は2月の受付早々に完了。

目黒税務署に足を運ぶのは今回が二回目です。待ち時間ゼロで申告ストレスもゼロでした。

確定申告も早いもので12回目(初めては2009年分を2010年2月に申告したのが最初)。最初は手書きで臨んでいましたが、弥生を何年か使い、その後マネーフォワード確定申告に落ち着いたのが数年前。あまりに便利にて、もう他のソフトは必要なさそう。

前回は住民税の寄付金控除の部分を書き漏らしてしまったので(→住民税の寄付金控除を忘れてた)、今回は慎重に記入しなきゃ・・と思っていたのですが、マネーフォワードの入力仕様が改善されており自動で埋めてくれました。(きっと自分以外にもうっかり記入漏れした人が多数いたからでは??)

e-taxのリモート申告も選択出来たのですが、今回も紙の申告書を寄付金の確証と一緒に持参。やっぱり受領印が欲しくて。(ペーパレス、ハンコレスの時代に何ですけど)

しっかり納税、しっかり申告。

おうちでんき移行〜支出の最適化

この冬は電気料金が嵩みました。ステイホーム時間が長くなり、暖房としてエアコンをつけている時間が長かったからでしょう。

12月請求・・  13,500円(508kWh)!
1月請求・・・19,700円(727kWh)!!
2月請求・・・22,200円(818kWh)!!!

グングン上がっていく電気料金請求を前にして、これは流石にいかんわぁ・・と考えていた絶妙なタイミングでソフトバンクからのセールス電話。先日、エネチェンジで比較しながら、どこにしようか迷っていたんですよね。ソフトバンクも有力候補の一つ。

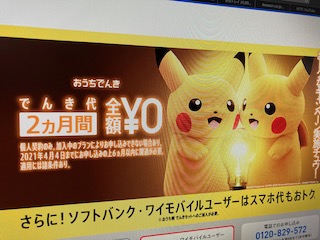
加入後2ヶ月間の電気代全額無料のキャンペーンに惹かれて移行を決めました。

このタイミングの切り替えですと、4月と5月あたりの電気代が無料になる予定です。もう寒い時期を通り越して、冬ほどには電気代はかからないかもしれませんが、2ヶ月分だと3万円近くが浮く計算になるな・・と皮算用。(もう少し早く、寒い時期にキャンペーンに気がつくべきでした)

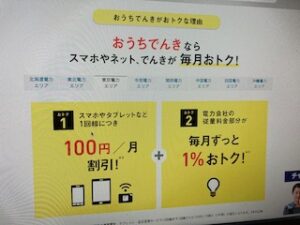
それ以降は東京電力に比べ従量料金が毎月1%割引になるとのこと。これはさほどの値引きでもないですね。他にはワイモバイルとソフトバンク光の月額料金が各々110円下がるそうなので、ここで年間5,000円ぐらいの支出の最適化。

手元の携帯は2年間の縛り期間が過ぎたところでワイモバイルの中で安いプランに契約変更しようと考えているので、組み合わせとしても良いかなと。(完全にソフトバンク経済圏の臣民ですね)

実際の支払いがゼロになるのが確認出来たら、また報告します。