賛否両論ありそうなアベノミクスですが、株高、円安は世間に歓迎されている様子。円安が本当にいいことなのか?というと正直疑問なんですけど。
(丸の内のイルミネーション、海外のようで洒落てます)
最近の株価回復をうけ、塩漬け蕪の取得時からの評価損が100万円から50万円に。別に得したわけではないのですが、大分と塩が抜けてきた。。。
浅漬けぐらいになって小額の損で確定できるといいな。
いまさらプラスなど望んでおりません。
賛否両論ありそうなアベノミクスですが、株高、円安は世間に歓迎されている様子。円安が本当にいいことなのか?というと正直疑問なんですけど。
(丸の内のイルミネーション、海外のようで洒落てます)
最近の株価回復をうけ、塩漬け蕪の取得時からの評価損が100万円から50万円に。別に得したわけではないのですが、大分と塩が抜けてきた。。。
浅漬けぐらいになって小額の損で確定できるといいな。
いまさらプラスなど望んでおりません。
2013年度の一般会計予算は92.6兆円。民主党政権による2012年度当初の予算をわずかに0.3兆円下回るらしい。
これでようやく7年ぶりの減額予算だというから、いったい何を大盤振る舞いしていたのかと。それでも新規の国債発行額は42.8兆円だから、支出の半分は借金を続けながらの国家経営は同じ。
家計で考えたら、とても普通の感覚ではない。
そんな我が家の貯蓄性向は2012年に続いての25%を目標に設定。日々のPLの生活費用のやりくりは全て財務大臣に一任。
自分が頭をひねるべきは家計のBS管理。
ポートフォリオ以前に、やっぱり負債の絶対額が多いのでこれをなんとかせんと。変動で借りている低金利は当面大丈夫と過信せず、準備をすすめなくては。
結局、攻めるも守るも、元手があってこそ。
2012年の家計簿もそろそろ締めたいと思います。
実際の家計簿(PL)は財務大臣の妻の管理下にありますので、自分はBS管理のみ。単純に2011年末と2012年末の残高比較のみ。
■ 2012年手取り収入の25%を貯金・・・・達成!!
目標を達成することが出来ました。これは妻の家計管理の大きな実績ですね。 ただし、自分のお小遣い口座は前年比大幅目減り・・・これは主に飲食交際費が原因。
肉体のダウンサイジングと共に、飲み代のダウンサイジングも求められる昨今。この3年間は仕事を通じての会食の機会が多く、ここでは金銭負担がおおむね無いのでお金が貯まりそうなものなんですが、どうもそうはいかないのが現実。
ざっくり回数を数えると以下。 (自分のお小遣い帳ソフトでの集計)
■ 公式な取引先との会食・・・年間 約50回
■ 社内関係者との飲食・・・年間 約40回
■ 社外の友人との飲食・・・年間 約40回
妻や家族で飲食する以外に年間130回も外で飲んでいるのか。 社内や友人との飲食費の合計が約80万円。(丁度平均1万円)
年齢と共に単価は上昇する一方ですので、せめて回数をきもち抑制かしら。でも、飲み喰い大好きなんですよね。。。
塩漬けカブからの中間配当の季節となりました。
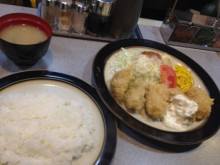
(揚げ物はカキフライの季節となりました、ご飯は少なめで)
■ 今回の配当金総額 ・・・7万円チャリーン
これぞ金持ち父ちゃんの言うところの不労所得。自分が働かず、お金に働いてもらうというやつです。・・・しかし、半年に7万円ポッキリじゃ生活できません。でもこれが例えば50倍の350万円あれば半年を暮らせるでしょう。
その為には・・・現在の50倍の資産(蕪)を持たないと??
流石に無理だ。(宝くじに大きく当たる以外には機会なさそう)
まだまだラットレースを走りつつ投資の原資(タネ銭)を集めたいと思います。そして今回の配当金は・・・不足気味のお小遣いに充当させて頂きます。
そろそろ霞ヶ関なみに埋蔵金が枯渇してきました。
懸案だった生命保険見直しを完了。娘が生まれたことを機に新たにライフネット生命で自分と妻の定期死亡保険に加入。
■ 定期死亡保険(10年)2,000万円(自分)1,000万円(妻)■ 収入保障保険 月額30万 (自分)
死に切れなかった時のために、収入保障保険は引き続き継続することにしました。そして、医療保険は引き続き不要と判断。 (かわりに貯金しておく) 収入の25%を天引き貯金するという本多式を実践中です。
あとは投資(投機ではない)をどうするか、なんですが・・妙案を思いつかないときは、美味しいお酒を楽しく飲みながら考えますか。。
(保険代理店業を営む若社長と有意義な飲み会)
・・・そして、泥酔して帰宅。
ごめんなさい。
先日、ライフネットの生命保険に入るという記事 をあげたところ、保険代理店を経営するY君から「ちょっと待ったー、この話も聞いてくださいよ」とのお声がけ。
おすすめ商品を紹介頂き家計診断もして頂きました。
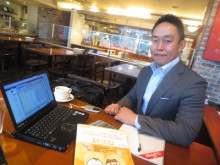
(よっ、若社長。日曜でもスーツでバッチリ決まっています)
お勧め頂いたのはNKSJひまわり生命の「家族のお守り」という商品 。無配当無解約返戻金型収入保障保険というやつだそうです。
この商品、非喫煙者で健康体であれば、加入したライフネットの保障条件にほぼ合わせる形にした時、月額保険料を数百円安くできますよ、というご提案。なるほろね。
提案頂いたポイントを整理して自分の中の優先順位を見極めるべく一旦持ち帰り。この手の個人の契約判断は一晩は寝かせると決めているので。
さてライフネットの契約にいたった判断軸を思い返して、比較。
■ シンプルな保険商品に入りたい
■ コストは安いにこしたことがない
■ その会社を応援したい
シンプルかどうかでは断然にライフネットに軍配。ネットでの見積もりから郵送での契約までが極めてシンプルで感動的でした。
商品設計も、10年掛け捨てで死んだら2,000万一括受領、これで月額3,826円、これだけ。疑問をさしはさむ余地は無い。
一方、今回の対案の「家族のお守り」
ライフネットの2,000万円を念頭において、月額保障額を設定するのがY君のアイディア。月額保障額を12万円とおくと基本料金は月額4,440円、被喫煙者で健康体割引がきいて3,144円。
これを死亡時に年金という形で受け取らずに一括で受けると、10年間で比較すると2,000万円前後。確かに若干コストを抑え似たような保障が受けられそう。
でも・・・なんだかなぁ。
「家族のお守り」の商品設計は比べるとずいぶん複雑だし、年金か一括かの判断が受け取り側に必要。あとコストを抑えるためでしょうが、長生きするほど受け取り額が減額していくのもイヤ。(生きていることが損するような感じになってはいけません)
ライフネットは生保ベンチャーですけど、広告塔でもある出口社長と岩瀬副社長の存在が大きい。お二人の著作や講演を通して、会社設立の思いや人となりを感じています。
■ 人生に、たいせつなことを、わかりやすく。(ライフネット)
自分ごとで生命保険加入について考えたので、とても共感。Y君の提案のおかげで従来の生命保険商品と比較できたから特徴が際立ちました(感謝)。
Y君には今後損保系の保険が必要になった時に相談しようっと。投資不動産の火災保険とか地震保険とか。
殖やす為にはまず貯める。体重ではなくお金の話。
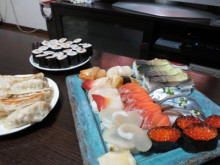
(近所の回転寿司よりも持ち帰り寿司の方がリーズナブル&味良し)
日々の家計のP/L管理は妻に一任しておりますので、最近の自分はもっぱらB/S管理。ほぼ、どれだけ財形貯蓄の天引きを設定するかだけですので、とっても簡単。
あとはよろしくー・・・ってな訳にはさすがにいかないので、3ヶ月に一度ぐらい各口座の残額推移を記録。すると、ちょっと2012年末の予定額(予算のようなもの)との乖離が出ているのを確認。
というわけで、年内10~12月は財布の口を締め気味でいくことに。(緩い目標設定ですが・・・) 締めるといっても、主には外食と酒代と食材費、、ほぼエンゲル係数にまつわるところ。
あと、今年は沖縄、神戸と旅行にもお金を使ってきたので、年内最後の旅である北海道帰省、こちらは締めていきたいと思います。
生ラムジンギスカンで有名なだるまには行かず実家でジンギスカン。すすきのの美味しくて高い寿司屋ではなくトリトン(美味しい回転寿司)に、とかで。。
年末に目標達成できた暁には、今年も1年頑張ってくれたうちの財務大臣を慰労したいと思います。
連休最終日。敬老の日ですので妻の祖母を皆で訪ねて昼食。ひ孫に会えるだけで毎回こんなに喜んでくれるのですから、何と言うかお安い御用!?
妻に言わせると僕はさっぱり周囲に気を遣わずのびのび自由人だそうですが。。
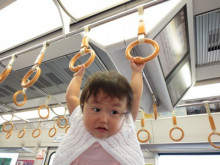
(体操女子には吊り輪はありませんよ)
ありがたいことに娘にお小遣いを頂きましたので、今までの出産祝いの一部や娘へのお年玉と合わせ僕名義の使っていない郵便貯金口座で、まずは娘口座をはじめることに。
お金の意味がわかるまでは、本人に渡すお年玉やお小遣いをコントロールして強制貯金しようかな。そして、小学生ぐらいになったら自分名義で郵便局か銀行に口座をつくって管理させたい。
子供にどのようにお金の教育をしていくかも、なかなか考えるところです。(まずは頑張って家計簿をつけている妻と、自分達のお金の価値観をすり合わせないと)
自分は小学校1年生から現在まで小遣い帳をつけ続けていますから、かなりの記録マニアです。これもうちの母親の教えの一環だったんだろうなぁと今更ながら思います。
残念ながら、貯めたり、運用する秘訣を僕は教わらなかったのですが(使うのは得意ですが)これを出来れば娘には伝えたい。
そのためにも、まずは自分が実践、実践。。
現在我が家は生命保険については無保険状態。父ちゃん突然無くなっても現金は残された家族には入りません。ついでに医療保険も無保険状態。入院した時は貯金を取り崩します。
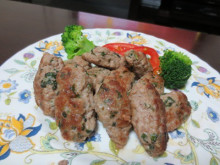
(妻手料理、皮に詰めない自家製ソーセージ、ビールに合います)
1年間以上働けないような怪我や病気になった場合の長期所得保障の保険には加入しています。さーて、これだけで果たして十分なのか。
自分がいなくなった場合の家族の未来をどのぐらい具体的に描いてみるか。愉快な作業ではありませんけども、必要な作業。
以前より、講演や書籍で注目してきたこの会社にお願いすることに決めました。出口社長、岩瀬副社長が立ち上げたライフネット生命。
資料請求もしたのですが、最後はネット生保らしく、ネットでの情報を見ながらプラン決定。最低限の保障と考えられる、10年で2,000万円の掛け捨ての定期生命保険を申込。
月額の保険料は驚きの3,826円。
過去にプルデンシャルの終身保険や外貨保険に何万円も毎月払ってきたのになぁ。(あちらは貯蓄性のある商品なので、掛け捨てとは根本的に違うものですが)
10年後の家族構成とその先の家族プランをみて、また条件は考えよう。とりあえずは、僕にもしものことがあったときは、この2千万円とその他で生きていけるように、、頑張れ妻よ。
大変楽しかった家族での初沖縄旅行ですが、家計の観点からも結果整理しておきます。妻には楽しみ半減!と攻められる性分ながら。。
今回は背伸びして泊まったリゾートホテルですので、大人2人が4泊5日レンタカーで28万円。滞在中の遊びや飲食費など合わせると・・・もろもろで最終的には約40万円弱。
今後、子供達にも課金されたり、参加人数が増えると旅費総額は純増していくでしょうから・・・・むむむ。
さらには、今回1歳の娘を連れただけで荷物は大きいトランクが20キロ。 そしてベビーカー1台。これで2~3歳差の下の子がいて、必要物資を全てもって果たして旅行可能????(お父ちゃん、そんなに力持ちではありません)
普通に考えれば子供が小さいうちは物理的にも金銭的にも簡単には家族旅行は出来ないという感覚をよく実感。
それだけに今回思い切って沖縄まで足を伸ばすことが出来てよかったです。妻の同期さんがいるというきっかけに感謝。
次回は秋の北海道帰省大作戦に向けて作戦を練らないと。
その前に神戸小旅行(これも帰省)も企画中。
色々モノ入りですので、父ちゃん頑張って働かないと!!